📋 Guía para elaborar el Informe de Gestión y Cuenta en Condominios: Modelo de transparencia y administración efectiva
Presentar un informe y documentar la gestión del administración en la Propiedad Horizontal es una norma obligatoria y pilar fundamental de la transparencia en la gerencia administrativa de un condominio. Alguno marcos legales indica la información mínima necesaria para este informe, indicando su periodicidad de entrega, documentación requerida, forma y formalismo de entrega.
Sumando a estos informes por norma contables técnicos y legales, se debe dar entrega un informe de gestión que comunique deforma clara, práctica y sencilla los puntos claves de la gerencia de los recurso generales de la comunidad y en este punto es donde, la mayoría de las juntas de condominio y administradoras tropiezan al limitarse a estructurar rígidas los datos financieros o terminología legal poco familiar para los copropietario, y esta falta de entendimiento fluido entre administrador y copropietarios convierte a las asambleas en espacios de conflicto.
Para resolver este problema, hemos diseñado este material como una guía para elaborar un reporte financiero y operativo de alto nivel. A través de este modelo de gestión integral, descubrirás cómo transformar un simple balance contable en una herramienta estratégica de gobernanza que genere confianza y reduzca costos comunitarios.
Parte de la integración y cambio radical que se plantea en este reporte lo encontrarán en la Sección 3 (Gestión Financiera) el punto acertado e innovador para la administración de condominios en Venezuela, Colombia, Dominicana, Panamá y Costa Rica.
La mayoría de los informes de gestión tradicionales cometen el error de enfocarse de forma casi exclusiva en la cartera morosa (Cuentas por Cobrar), dejando en una "caja negra" el origen de la deuda del condominio (Cuentas por Pagar) y la distribución del riesgo operativo. Al invertir ese orden y poner en primer lugar los Gastos Causados y las Cuentas por Pagar, transformamos el informe de un simple documento contable a una herramienta estratégica de gestión de riesgo comunitario.
1. El Gran Acierto: Priorizar los Gastos Causados y las Cuentas por Pagar
- Ruptura del paradigma tradicional: Al mostrar primero qué se debe (proveedores, nómina, impuestos) y cruzarlo contra la liquidez inmediata, desnudas la realidad operativa.
- El "Mapa de Riesgo" (Prorrateo del Pendiente por Pagar): Identificar qué servicios específicos (bombas de agua, ascensores, vigilancia) corren riesgo de corte o sanción por falta de pago cambia la psicología de la Asamblea. La morosidad deja de ser "el problema de un vecino" y pasa a ser la amenaza directa a la calidad de vida de todos.
2. Estructura de Tesorería Bimonetaria y Conciliaciones
- Separar la disponibilidad operativa de la restringida (Fondos de Reserva/Especiales) y desglosarla por diarios (Banco y Efectivo) aborda de frente la distorsión multimoneda (Nacional / USD) típica del entorno venezolano.
- La transparencia al explicitar si existe una "cuenta única con prorrateo contable" evita suspicacias sobre el uso del dinero del Fondos Restringidos para cubrir faltantes operativos.
3. Del Análisis a la Gobernanza (Mención Especial al Inicio)
- Ubicar la Mención y Agradecimiento Especial en el Seccion 2 (después de la introducción) es un acierto de comunicación: desarma la tensión previa a los números, reconoce el capital social y valida que la autogestión y la colaboración reducen los costos operativos.
A continuación evaluamos la estructura paso paso del informe de condominio, un modelo moderno con el cual usted como usuario de Odoo Condominio puedan apoyarse y extraer la información necesaria para redactar su informe de gestión y cuenta del periodo y realizar su entrega en tiempo record:
1. 📋 Informe de Gestión y Cuenta en Condominio. Título del informe
"Informe y cuenta de gestión período MES 202x – MES 202x"
Breve introducción del informae
2. Mensaje de la Administración y Reconocimiento Comunitario
(Esta sección abre nuestro informe para reconocer que el principal motor de nuestra copropiedad es la participación activa de sus habitantes).
Reconocimiento Comunitario: Agradecimientos a vecinos, comités o voluntariados (ej. jornadas de limpieza, embellecimiento de áreas verdes o apoyo logístico).
Propósito: Posicionar la participación y colaboración comunitaria como el motor principal de la convivencia y preservación del inmueble.
Análisis:
- La comunidad es el motor de la propiedad horizontal.
- Reconocer la colaboración al inicio genera sentido de pertenencia y legitima el informe ante los copropietarios.
- No es una sección legal, pero es una buena práctica de gobernanza.
🌟 MENCIÓN Y AGRADECIMIENTO ESPECIAL
- Reconocimiento Comunitario: Agradecimiento público a los copropietarios y residentes por su civismo, apoyo y contribución.
- Ejemplo de Gestión Colectiva: [Ejemplo: Un agradecimiento especial a los vecinos del Bloque C por la jornada voluntaria de limpieza y recuperación de áreas comunes realizada el pasado (Fecha). ¡Un gran ejemplo de unión y sentido de pertenencia!]
3. Gestión Financiera y Contable
Esta sección se centra en la liquidez presente del condominio. Comenzamos por el punto clave de toda administración de condominio, los gastos causados, su distribución analítica del por qué el gasto, a quién se le paga y de donde sale los fondos activos líquidos para cumplir con la obligación. En la segunda sección analizamos EL COMPORTAMIENTO DE LA TESORERÍA (Caja Real), disponibilidad a la fecha de corte de banco y efectivo en la tercera sección de Cuentas por Cobrar que determirá si podemos cumplir en el presente y futuro próximo con las obligaciones de mantenimiento y conservación de áreas comunes de la comunidad
En esta sección 3 vemos EL ORIGEN DE LA OBLIGACIONES DE LA COMUNIDAD Y DEBERES (Cartera Inicial LIQUIDEZ) Balance Cuenta por Cobrar / Cuenta por Pagar ¿Qué muestra?: El estado de la cartera total acumulada y las obligaciones vigentes al corte. Propósito: Es el punto de partida obligatorio. Determina con exactitud cuánto dinero debe la comunidad a proveedores y parte de acá la mis obligación legal de contribuir y percibir el condominio de sus copropietarios para determinar y evaluar qué pasó en el banco.
3.1 Balance de Obligaciones: Cuentas por Pagar y Mapa de Riesgo Operativo:
Demuestra la aplicación real del dinero efectivamente gastado según la prioridad presupuestal y lo que aún esta pendiente por cumplir.
🟡 BALANCE CUENTAS POR PAGAR (Obligaciones | Tasa de cierre)
2.1.01 Cuenta por Pagar Proveedores (Desplegar por contactos)
2.1.02 Obligaciones Laborales, Nómina
2.1.03 Obligaciones Tributarias, Impuestos
2.1.05 Provision Control y Seguimiento
🔵 DISTRIBUCIÓN DESEMBOLSOS BANCO / EFECTIVO A RAZÓN DE GASTOS CAUSADOS
🏦 DIARIOS FONDOS OPERATIVOS (Desplegar por cuenta de Banco/Efectivo y cuenta contable de gasto causado)
🏦 DIARIOS FONDOS RESTRINGIDO (Desplegar por cuenta de Banco/Efectivo y cuenta contable de gasto causado)
🔴 PENDIENTE POR PAGAR PRORRATEADO A RAZÓN DE GASTOS CAUSADOS
Distribución Pendiente Pagar, ⚠️ EL MAPA DE RIESGO
5.1 GASTOS OPERACIÓN ORDINARIO MANTENIMIENTO PREVENTIVO Y CONSERVACIÓN
5.2 GASTOS DE OPERACIÓN EXTRAORDINARIA MANTENIMIENTO CORRECTIVO, REPARACIÓN Y ME
5.4 GASTOS NO COMUNES - SERVICIOS DE USO EXCLUSIVO
5.8 OTROS GASTOS Y AJUSTES FINANCIEROS
5.9 GASTOS DE DEPRECIACIÓN Y AMORTIZACIÓN
📊 TOTAL PENDIENTE DESEMBOLSO POR CUENTAS POR PAGAR
¿Qué muestra?: El prorrateo de los gastos devengados que no estan pendiente por pagar debido a la falta de liquidez, mapeando qué servicios específicos están en riesgo de quedar desfinanciados y expuestos a sanciones o multas por parte de los proveedores.
Propósito: Alerta a la junta y comunidad sobre la brecha operativa entre lo que se necesita gastar y lo que realmente hay en bancos, permitiendo identificar qué servicios específicos están en riesgo de suspenderse (ascensores, vigilancia, aseo). Esto es gestión de riesgo puro. Legitima la cobranza: cuando el copropietario ve que la administración también tiene obligaciones pendientes y las declara, la exigencia de pago deja de ser arbitraria y se vuelve una necesidad operativa demostrada.
💡 Notas Técnicas de Soporte para la Redacción:
Soportes Digitales: Este sección del reporte se debe anunciar que anexo se encontraran documentado y organizados los soportes de las obligaciones pagas o pendiente de la comunidad en formato digital.
Nota: Todos los soportes físicos y digitales (facturas SENIAT, comprobantes de transferencia bancaria y recibos de pago) correspondientes a los desembolsos de esta sección se encuentran ordenados y digitalizados en el Anexo de Comprobantes de Gastos del presente informe.
Tasa de Cierre: Recuerda señalar la tasa oficial utilizada para la conversión de referencia:
Cálculo bimonetario referencial según la tasa oficial del Banco Central de Venezuela (BCV) al cierre del período (Bs./USD XX,XX).
3.2 Situación de Tesorería: Disponibilidad Líquida Real (Conciliación Banco/Efectivo) en Fondos Operativos y Restringidos:
EL COMPORTAMIENTO DE LA TESORERÍA (activos líquidos disponibles o Caja Real) a la fecha del informe.
- ¿Qué muestra?: El saldo real, líquido y conciliado de cada una de las cuentas bancarias y cajas al día del corte.
- Propósito: Actúa como el validador de cierre definitivo de la tesorería. Anexo se debe colocar los estado de cuenta de banco y libros de banco del sistema, para que la comunidad puede certificar visualmente que el dinero distribuido está físicamente resguardado en los extractos bancarios del condominio.
3.2.1 Disponibilidad en Fondos Operativos:
Muestra un balance actual de la situación financiera del condominio, cuanto dispone en Bancos y Efectivo para gasto de conservación y mantenimiento de áreas comunes, cuanto disponible para emergencia. Este apartado muestra Conciliaciones Bancarias y Saldos de Caja:
🏦 Banco Fondos Operativos Balance, lo disponible para gasto inmediato.
💵 Efectivo Fondos Operativos Balance, lo disponible para gasto inmediato️.
Esta sección debe ser un comparativo entre libros contables del sistema y estado de cuentas bancarias nacionales, sumado a los registros de tesorería de efectivo nacional para gastos operativos (caja chica).
3.2.2 Disponibilidad de Fondos Restringidos con destinación específica:
Especificar si se alimenta de cuota ordinaria o extraordinaria, y si está en Bs., USD o ambos. Informe del Fondo de Reserva y Fondos Especiales: Movimientos, egresos ejecutados para emergencias y disponibilidad real disponible.
🏦⚠️ Banco Fondos Restringidos Balance, disponible para gasto específicos (Banco distinto al operativo).
💵⚠️ Efectivo en Resguardo Restringidos, disponible para gasto específicos (Efectivo distinto al operativo).
Nota: Hay situaciones donde el condominio solo cuenta con una sola cuenta de banco donde se mezcla los fondos en una sola cuenta, forzando la contabilidad de fondo restringidos y operativos a través del prorrateo.
Esta sección debe ser un comparativo entre libros contables del sistema y estado de cuentas bancarias nacionales, sumado a los registros de tesorería de efectivo nacional y control de efectivo en divisas ( fondos bajo custodia / resguardo)
3.3 Gestión de Recaudación: Informe de Gestión de Cobranza y Matriz de Antigüedad:
🟡 BALANCE CUENTAS POR COBRAR (Morosidad | Tasa de cierre)
1.1.02.03 Cuenta por Cobrar Condominio (Desplegar por Diario)
1.1.02.* Cuenta por Cobrar Otras
🔵 DISTRIBUCIÓN RECAUDOS BANCO / EFECTIVO A RAZÓN DE EXPENSAS COMUNES E INGRESOS NO OPERACIONALES
🏦 DIARIOS FONDOS OPERATIVOS (Desplegar por cuenta de Banco/Efectivo y cuenta contable de ingreso causado)
🏦 DIARIOS FONDOS RESTRINGIDO (Desplegar por cuenta de Banco/Efectivo y cuenta contable de ingreso causado)
🔴 PENDIENTE POR COBRAR PRORRATEADO A RAZÓN DE INGRESOS CAUSADOS
Distribución Pendiente Pagar, ⚠️ EL MAPA DE RIESGO
- ¿Qué muestra?: El prorrateo de los ingresos devengados que no se pudieron recaudar debido a la morosidad, mapeando qué servicios específicos están en riesgo de quedar desfinanciados.
- Propósito: Alerta a la junta y comunidad sobre la brecha operativa entre lo que se necesita gastar y lo que realmente hay en bancos.
4.1 EXPENSAS DE OPERACIÓN ORDINARIA MANTENIMIENTO PREVENTIVO Y CONSERVACIÓN
4.2 EXPENSAS DE OPERACIÓN EXTRAORDINARIA MANTENIMIENTO CORRECTIVO, REPARACIÓN Y
4.3 CUOTAS PARA FONDOS RESTRINGIDOS CON DESTINACIÓN ESPECÍFICA
4.4 CUOTAS NO COMUNES - SERVICIOS DE USO EXCLUSIVO
4.5 RENTAS POR EXPLOTACIÓN DE ÁREAS COMUNES
4.6 INTERESES, SANCIONES Y MULTAS A COPROPIETARIOS
4.8 OTROS INGRESOS Y AJUSTES FINANCIEROS
📊 TOTAL PENDIENTE A RECAUDAR CUENTAS POR COBRAR
📄 REPORTE RESUMEN DE ANTIGÜEDAD POR COBRAR (Matriz Ejecutiva)
Muestra de forma rápida la concentración de la deuda de la comunidad según los días de mora:
| 1. Rango de Antigüedad | Balance Deuda (USD) | Balance Deuda(Bs.) | N° de Inmuebles | N° de Avisos/Docs | % del Total Pendiente |
| Por Vencer (Mes Actual) | $1,200.00 | Bs. 48,000.00 | 12 | 12 | 15% |
| 60 días (2 meses) | $2,500.00 | Bs. 100,000.00 | 8 | 15 | 31% |
| 90 días (3 meses) | $1,800.00 | Bs. 72,000.00 | 5 | 10 | 23% |
| Más de 90 Días | $2,500.00 | Bs. 100,000.00 | 3 | 18 | 31% |
| TOTALES | $8,000.00 | Bs. 320,000.00 | 28 | 55 | 100% |
Nota: Moneda base contable en Bolívares (Bs.). La equivalencia de referencia en Dólares (USD) se calcula a la tasa oficial del Banco Central de Venezuela (BCV) vigente a la fecha de cierre (Bs./USD XX,XX).
Lectura y Toma de Decisiones (Rangos de Antigüedad)
| Rango de Antigüedad | Clasificación de Riesgo | Significado Operativo / Táctico |
| Por Vencer / Corriente | 🟢 Al día | Alícuotas/avisos del mes en curso dentro del lapso de pago. |
| 1 a 30 días | 🟢 Leve / Preventivo | Omisión o retraso puntual de 1 cuota mensual (gestión de cobro amistosa). |
| 31 a 60 días | 🟡 Moderado / Alerta | Acumulación de 2 cuotas. Requiere recordatorio formal de cobro. |
| 61 a 90 días | 🟡 Alto / Crítico | Acumulación de 3 cuotas. Suspensión de servicios no esenciales de la comunidad. ⚠️ Nota: Suspensión o sanciones aplica en Colombia, Panamá, Dominica y otros países. Venezuela no se puede aplicar sanción interna en condominio. |
| 91 a 180 días | 🔴 Pre-jurídico | Morosidad prolongada. Evaluación de convenios de pago o pase a cobro legal. |
| Más de 180 días | 🔴 Judicial / Cobranza Duda | Expediente en manos de asesoría jurídica o demanda civil de cobro. |
Razones para Adoptar esta Segmentación
- Ciclos Mensuales Naturales: Al cobrar el condominio con frecuencia mensual, cada bloque de 30 días equivale exactamente a 1 alícuota no pagada (Ej. 60 días = 2 recibos debidos; 90 días = 3 recibos debidos).
- Acciones Escalonadas de Cobranza: Permite asociar reglas automatizadas según el rango:
- 1 - 30 días: Envío de estado de cuenta por correo electrónico.
- 31 - 60 días: Notificación formal / aviso de suspensión de áreas comunes opcionales.
- 91+ días: Bloqueo de solicitudes administrativas y citación con la Junta.
- Visión Ejecutiva Clara: Facilita a la Junta de Condominio identificar rápidamente el volumen de morosidad a corto plazo <= 60 días versus la morosidad estructural o de difícil recuperación > 180 días.
Ejemplo de reporte Matriz de Deuda
- Descarga reporte en Odoo Condominio: 📄 Estado de Cuenta por Antigüedad (Matriz Ejecutiva)
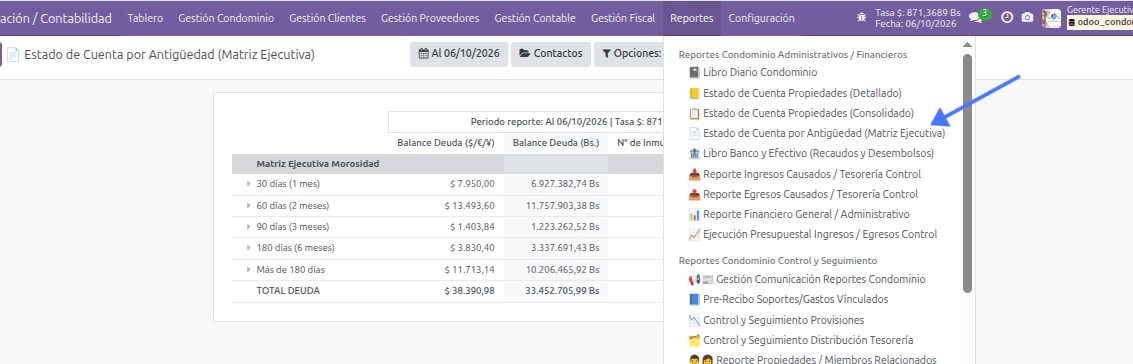
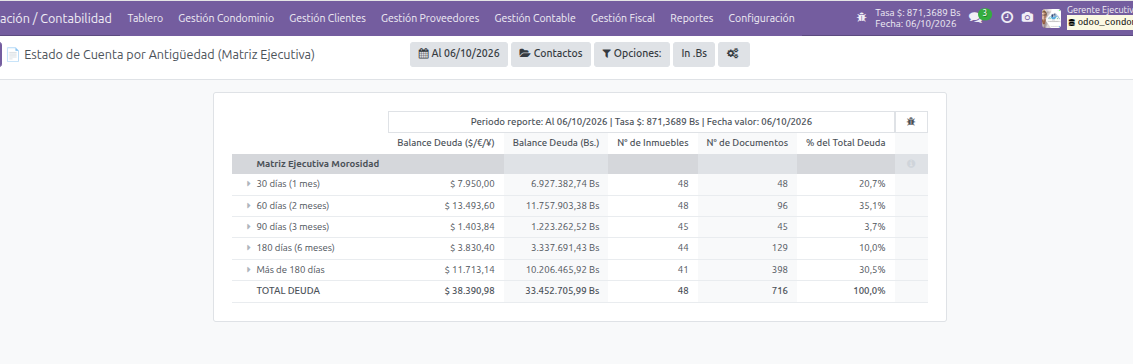
El análisis de la matriz en pantalla revela información crítica sobre la salud financiera y operativa de la comunidad (48 apartamentos distribuidos en 2 torres).
📊 Diagnóstico General de la Matriz
- Deuda Acumulada Total: $38,390.98 en 716 avisos de cobro impositivos o impagados.
- Cobertura de la Morosidad: El 100% de los inmuebles (48 apartamentos) presenta saldo pendiente en los primeros 60 días, y 41 de los 48 apartamentos (85.4%) registran morosidad crónica superior a 6 meses.
- Distribución del Riesgo:
- Morosidad Reciente / Operativa (0-60 días): Representa el 55.85% de la deuda total ($21,443.60).
- Morosidad Crítica / Estructural (>180 días): Representa el 30.51% de la deuda ($11,713.14) acumulada en 398 avisos impositivos (un promedio de casi 10 recibos viejos sin pagar por apartamento moroso).
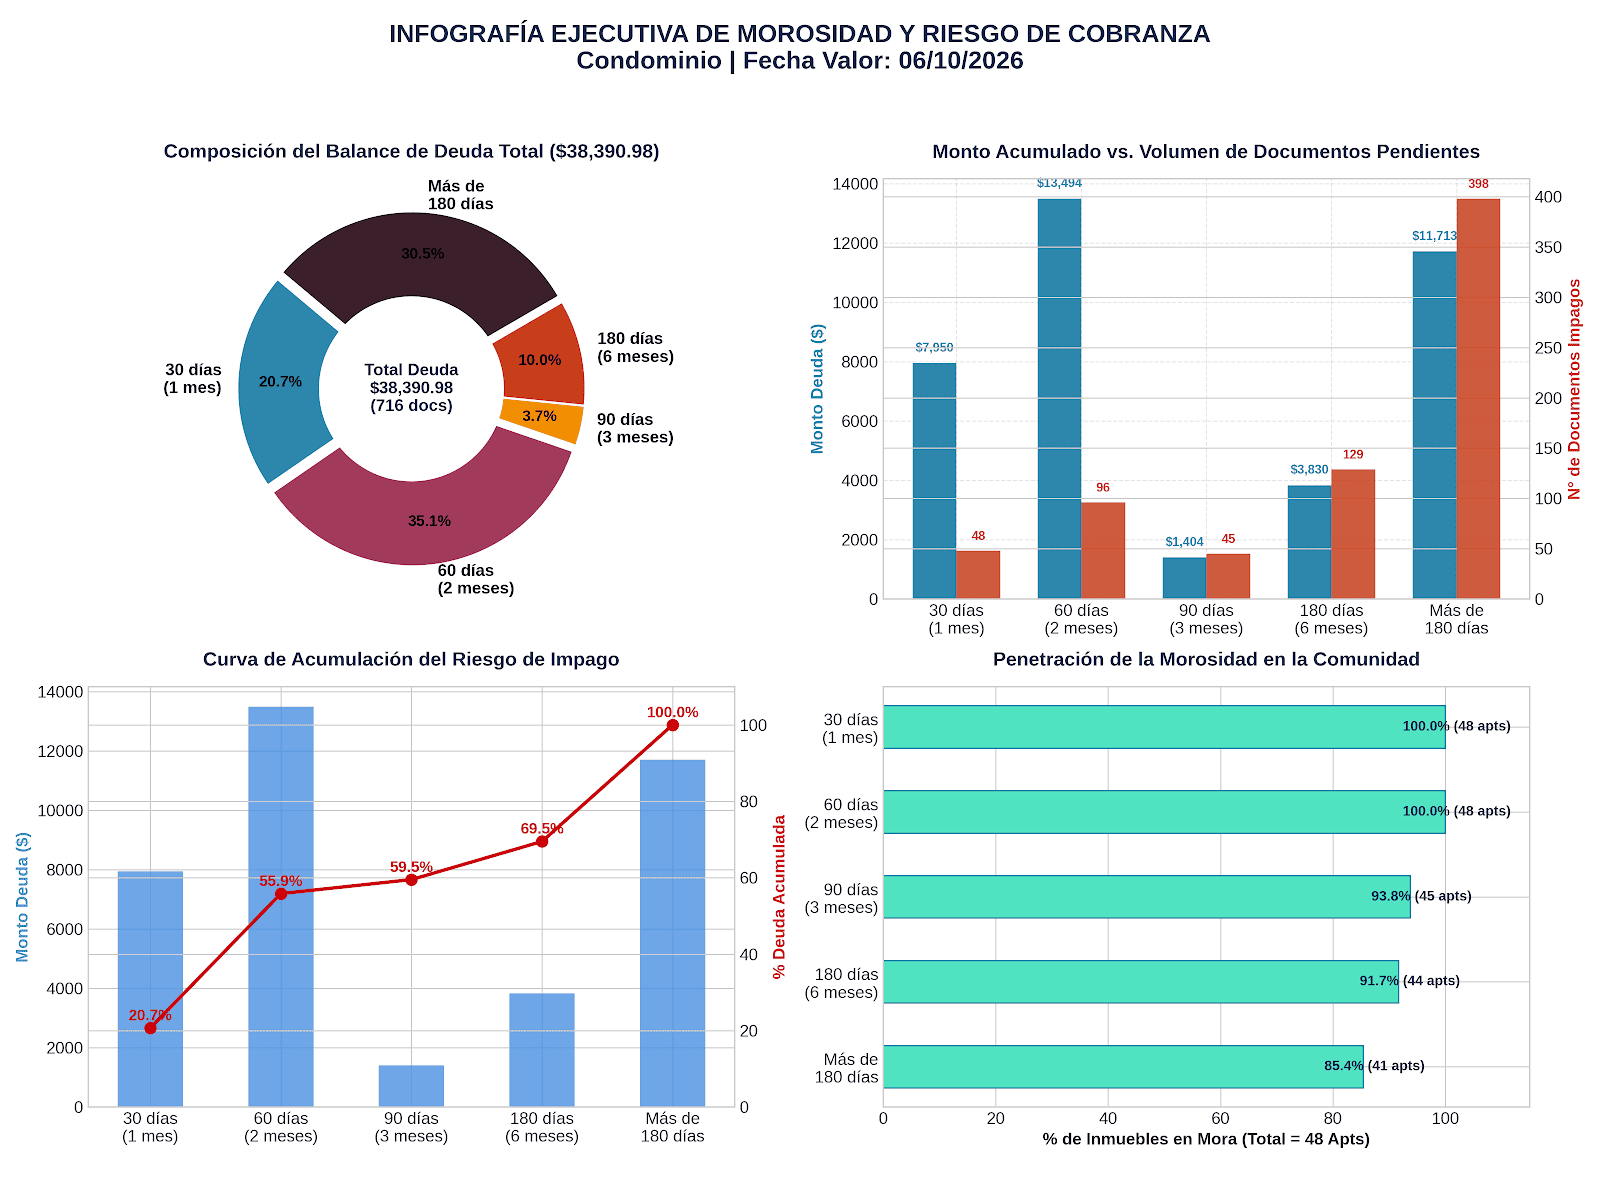
Infografía Ejecutiva de Morosidad y Riesgo
📌 Desglose de los Gráficos Seleccionados
1. Gráfico de Rosca (Composición Actual de la Cartera) — Cuadrante Superior Izquierdo
- Uso: Muestra la distribución porcentual del total de la deuda ($38,390.98) entre los diferentes tramos.
- Hallazgo Clave:
- El 35.1% de la deuda ($13,493.60) se concentra en el rango de 60 días.
- El 30.5% ($11,713.14) corresponde a morosidad crónica de más de 180 días.
- Juntos, estos dos rangos constituyen más del 65.6% de toda la morosidad del condominio.
2. Gráfico de Barras Agrupadas con Doble Eje (Monto vs. Volumen) — Cuadrante Superior Derecho
- Uso: Cruza el dinero adeudado (Eje azul) con la cantidad de recibos impositivos o impagados (Eje rojo) por tramo.
- Hallazgo Clave:
- En el tramo de más de 180 días, aunque el monto es el segundo más alto ($11,713.14), el volumen de documentos se dispara a 398 recibos. Esto evidencia un hábito acumulativo de impago que requiere gestión cobranza pre-jurídica.
3. Gráfico de Barras Horizontales (Penetración e Impacto en la Comunidad) — Cuadrante Inferior Derecho
- Uso: Refleja la proporción de apartamentos involucrados por cada tramo de antigüedad (sobre una base total de 48 inmuebles).
- Hallazgo Clave:
- 100% de los apartamentos (48 unidades) tienen saldos en el rango de 30 a 60 días.
- 85.4% de las propiedades (41 apartamentos) mantienen deudas de más de 6 meses, lo que demuestra que la morosidad no está concentrada en pocos propietarios, sino extendida en casi toda la comunidad.
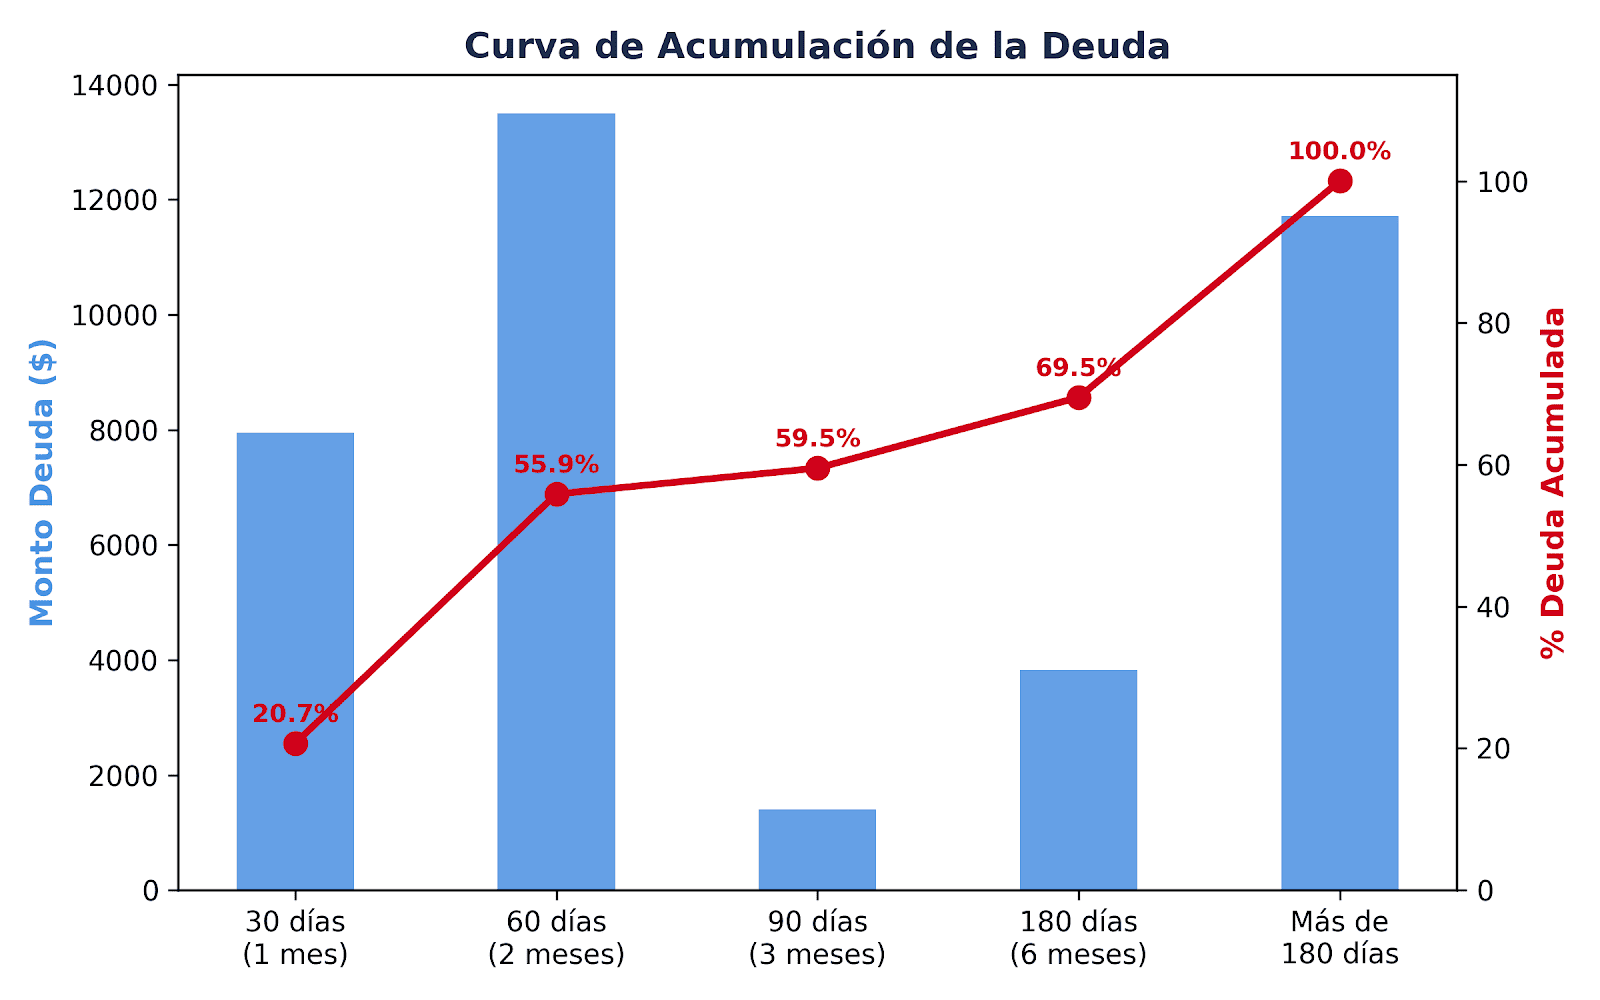
4. Gráfico de Pareto (Barras + Curva Acumulada) — Cuadrante Inferior Izquierdo
- Uso: Analiza cómo se acumula el riesgo a medida que transcurre el tiempo.
- Hallazgo Clave:
- Al llegar a los 60 días, ya se ha acumulado el 55.9% de toda la mora del condominio.
- Si se recuperan los tramos de 30 y 60 días, se resuelve más de la mitad del problema financiero de la comunidad.
🎯 Estrategia y Plan de Acción por Rango de Deuda
1. Rango 30 días (1 mes)
- Datos Clave: $7,950.00 | 48 Inmuebles (100%) | 48 Documentos | 20.71% de la deuda.
- Diagnóstico: Corresponde a la alícuota normal del mes en curso.
- Acciones Recomendadas:
- Automatización de Avisos: Envío masivo e inmediato del Estado de Cuenta Individual en digital mediante Odoo Condominio nada más emitir la alícuota.
- Política de Pronto Pago: Establecer o reforzar la fecha límite de pago para los primeros 5 o 10 días continuos del mes, incentivando la liquidez inmediata para cubrir compromisos de nómina y servicios básicos.
2. Rango 60 días (2 meses)
- Datos Clave: $13,493.60 | 48 Inmuebles (100%) | 96 Documentos | 35.15% de la deuda.
- Diagnóstico: Es el rango de mayor peso financiero. Indica que casi la totalidad del condominio se atrasa 1 mes antes de pagar, generando un cuello de botella en la caja chica/bancos.
- Acciones Recomendadas:
- Recordatorio Preventivo Automatizado: Notificación vía WhatsApp / Correo al cumplir el día 31 indicando "Aviso de Condominio Pendiente de Cancelación".
- Intereses de Mora: Aplicar estrictamente el cargo de recargo o intereses de mora permitidos legalmente al segundo mes no cancelado para desincentivar el hábito de usar al condominio como "financiamiento sin costo".
3. Rangos 90 a 180 días (3 a 6 meses)
- Datos Clave: $5,234.24 | 44 - 45 Inmuebles (92%) | 174 Documentos | 13.63% de la deuda.
- Diagnóstico: Morosidad moderada/alta. Corresponde a propietarios que han acumulado entre 3 y 6 alícuotas vencidas.
- Acciones Recomendadas:
- Restricción de Servicios Comunes No Esenciales: Aplicar la suspensión del uso de áreas comunes reservables (churuata, canchas, salones de fiesta, pases automatizados de visitantes) a los apartamentos ubicados en este rango.
- Notificación de Cobranza Extrajudicial (Carta de Requerimiento): Envío formal de comunicación física/digital concediendo un plazo de 5 a 8 días hábiles para ponerse al día antes del pase a gestión legal.
4. Rango Más de 180 días (Más de 6 meses)
- Datos Clave: $11,713.14 | 41 Inmuebles (85.4%) | 398 Documentos | 30.51% de la deuda.
- Diagnóstico: Situación de Alerta Máxima. Que 41 de 48 apartamentos tengan deudas de más de medio año (con un promedio de 9.7 avisos impagados por unidad) evidencia un problema estructural grave en la gestión de cobro previa.
- Acciones Recomendadas:
- Jornada Intensiva de Convenios de Pago: Convocar a los propietarios morosos para firmar acuerdos de pago fraccionados (ej. pago de alícuota del mes + cuota fija de abono a la deuda vieja en USD o su equivalente oficial).
- Pase Formal a Consultoría Jurídica: Para las unidades que se nieguen a conciliar, armar el expediente contable mediante el reporte Estado de Cuenta Detallado por Propiedad e iniciar el proceso de cobro ejecutivo por la vía de la Ley de Propiedad Horizontal (LPH).
- Certificado de Solvencia: Recordar en Asamblea la obligatoriedad de estar solvente para la venta, alquiler o trámites del inmueble.
💡 Recomendación Operativa para la Administradora / Junta
- Atacar el Rango de 60 Días ($13.5k): Recuperar este bloque inyectará liquidez inmediata al condominio sin necesidad de ir a juicios, resolviendo más de la mitad de la mora total.
- Saneamiento del Rango > 180 Días ($11.7k): Establecer convenios de pago a 3 o 6 meses para congelar el crecimiento de la deuda antigua.
- Presentación ante la Asamblea: Usar la columna de N° de Inmuebles y los montos expresados en la divisa de referencia ($ / Bs.) para mostrar el impacto transparente de la mora en el mantenimiento preventivo de ascensores, bombas de agua y áreas comunes de las dos torres
RESUMEN DE LA SECCIÓN Gestión de financiera y Contable:
Breve resumen de la situación financiera del condominio desde el punto de liquides, de acuerdo con las secciones anteriores sobre obligaciones por pagar, disponibilidad de activos líquidos fondos operativos y restringidos, y la relación de gestión las cuentas por cobrar, se podrá cumplir con las obligaciones del presente y próximo mes, se debe tomar decisiones de cobranza extrajudicial o judicial, alternativas de acción inmediata para recuperar liquidez, transacciones, convenios de pagos, financiación por parte de la misma comunidad.
Integración del Análisis de Riesgo Cruzado:
Índice de Cobertura = Disponible Líquido en Bancos/Efectivo / Cuentas por Pagar Inmediatas (30 días)
Si es mayor a 1.0, la comunidad está sana.
Si es menor a 1.0, la comunidad está operando en déficit y requiere acciones inmediatas de cobranza o cuotas extraordinarias.
Mapa de Riesgo Operativo (Servicios Desfinanciados por Falta de Liquidez)
Esta tabla transforma los números fríos en alertas operativas, permitiendo a la Asamblea entender las consecuencias inmediatas de la brecha de caja.
| Categoría del Gasto | Servicio / Compromiso Afectado | Cobertura de Pago Actual | Nivel de Riesgo Operativo | Impacto / Riesgo Comunitario |
| 5.1 Mantenimiento Preventivo | Servicio de Ascensores | 50% | 🟡 Medio | Suspensión de mantenimiento técnico regular en 15 días. |
| 5.1 Mantenimiento Preventivo | Sistema Hidroneumático | 100% | 🟢 Bajo / Nulo | Servicio garantizado y al día. |
| 5.2 Mantenimiento Correctivo | Reparación Puerta de Estacionamiento | 40% | 🔴 Crítico | Suspensión de la obra por parte del proveedor contratado. |
| 2.1.03 Parafiscales / Tributos | Aportes IVSS y BANAVIH | 50% | 🟡 Medio | Generación de recargos por mora ante entes públicos. |
4. Gestión Administrativa y de Personal
En este informe se centra por una parte en lista actividades administrativas frente organismos públicos, entes de gobierno nacional, estatal y municipal. estatus de libros legales de condominios, estado de contrato con proveedores. Obligaciones criticas con terceros aún no cumplidas pronto a vencer, como se va a gestionar la prioridad de pagos a proveedores de urgencia y pagos por adelantado que favorecen a la comunidad. Relación laboral con IVSS, FAOV, BANAVIH, INCES. Contratos de servicios, fecha de vencimiento y monto mensual. Relación laboral, Si no hay personal propio, indicarlo expresamente. Cumplimiento tributario (retenciones ISLR/IVA) si aplica.
Pasivos y Pagos Anticipados: Balance de obligaciones pendientes frente a proveedores y relativas a pagos hechos por adelantado que favorecen a la copropiedad.
Relación de Proveedores Contratados: Estatus de contratos vigentes (elevadores, portones, bombas de agua, seguridad).
Gestión del Personal Residencial: Copia/relación de recibos de pago y solvencia de aportes parafiscales de ley (IVSS, FAOV/BANAVIH, INCES).
Gestión de impuestos Tributos: Copia/relación de recibos de pago y solvencia retenciones IVA pago ISLR.
Presupuesto aprobado para gestión extraordinarias.
Gestiones de Cobro: Resumen de notificaciones de cobro enviadas, convenios de pago suscritos con propietarios morosos y expedientes remitidos a cobro prejurídico o judicial. Se enlaza y detalla en la sección Juridica del informe si pasan a demanda judicial.
4.1. Matriz de Cumplimiento Administrativo (Opcional)
Es el instrumento de control interno que verifica, área por área, si el condominio cumple con sus obligaciones legales, laborales, tributarias, contractuales, financieras, de convivencia y operativas. No es un reclamo: es una radiografía de la gestión administrativa.
4.1.1 Estructura general
La matriz se organiza por áreas de cumplimiento, cada una con obligaciones concretas, ente regulador, estado, fecha límite, soporte documental y responsable. Está diseñada para usarse como checklist de control interno y como anexo verificable del informe de gestión.
| # | Área | Qué verifica | Riesgo si falla |
|---|---|---|---|
| A | Laboral y Parafiscal | Nómina, IVSS, FAOV/BANAVIH, INCES | Sanciones, demandas, paro de personal |
| B | Tributario | Retenciones ISLR/IVA, solvencias SENIAT | Multas, intereses, cierre administrativo |
| C | Legal y Libros | Actas, Libro Diario, Registro de Propietarios, póliza | Decisiones sin validez, patrimonio sin seguro |
| D | Contratos y Proveedores | Vigencia, montos, estado de pago | Interrupción de servicios esenciales |
| E | Financiero y Gestión | Informe anual, presupuesto, Fondo de Reserva | Desfinanciamiento, pérdida de transparencia |
| F | Convivencia y Jurídico | Casos, cobranza, demandas, mediaciones | Conflictos sin resolver, cartera irrecuperable |
| G | Operativo e Infraestructura | Ascensores, bombas, gas, tanques, extintores | Fallas graves, accidentes, gastos mayores |
4.1.2 Matriz por áreas de cumplimiento
A. Cumplimiento Laboral y Parafiscal
| KPI | Fórmula | Meta | Frecuencia |
|---|---|---|---|
| Tasa de solvencia parafiscal | (Aportes pagados / Aportes causados) × 100 | 100% | Mensual |
| Días de mora promedio IVSS/BANAVIH | Suma días mora / N° obligaciones | 0 días | Mensual |
| % personal registrado y asegurado | (Personal inscrito / Personal total) × 100 | 100% | Mensual |
| Costo laboral por unidad | Costo total nómina / N° unidades | Referencia histórica | Mensual |
B. Cumplimiento Tributario
| KPI | Fórmula | Meta | Frecuencia |
|---|---|---|---|
| Tasa de cumplimiento tributario | (Obligaciones pagadas a tiempo / Total obligaciones) × 100 | 100% | Mensual |
| Monto de sanciones e intereses | Suma de multas + intereses | Bs. 0 / $ 0 | Mensual |
| Días de mora promedio SENIAT | Suma días mora / N° obligaciones | 0 días | Mensual |
| % solvencias vigentes | (Solvencias vigentes / Solvencias requeridas) × 100 | 100% | Trimestral |
C. Cumplimiento Legal y de Libros
| KPI | Fórmula | Meta | Frecuencia |
|---|---|---|---|
| % libros actualizados | (Libros al día / Libros totales) × 100 | 100% | Mensual |
| Días desde última acta registrada | Fecha corte – Fecha última acta | < 30 días | Mensual |
| % propietarios registrados | (Unidades con datos completos / Total unidades) × 100 | 100% | Trimestral |
| Vigencia de póliza | Días restantes para vencimiento | > 30 días | Mensual |
D. Cumplimiento de Contratos y Proveedores
| KPI | Fórmula | Meta | Frecuencia |
|---|---|---|---|
| % contratos vigentes | (Contratos vigentes / Contratos totales) × 100 | 100% | Mensual |
| % proveedores al día | (Proveedores sin mora / Total proveedores) × 100 | 100% | Mensual |
| Días promedio de atraso a proveedores | Suma días atraso / N° proveedores con mora | < 15 días | Mensual |
| % servicios esenciales cubiertos | (Servicios esenciales con contrato / Total esenciales) × 100 | 100% | Trimestral |
E. Cumplimiento Financiero y de Gestión
| KPI | Fórmula | Meta | Frecuencia |
|---|---|---|---|
| % ejecución presupuestaria | (Gasto ejecutado / Gasto presupuestado) × 100 | 90–110% | Mensual |
| % recaudación de cuotas | (Recaudado / Facturado) × 100 | > 95% | Mensual |
| Brecha operativa | Disponible – Obligaciones pendientes | ≥ 0 | Mensual |
| % Fondo de Reserva respecto al presupuesto | (Saldo Fondo / Presupuesto anual) × 100 | ≥ 5% | Trimestral |
| % rendición de cuotas extraordinarias | (Obras rendidas / Obras con cuota extraordinaria) × 100 | 100% | Al cierre de obra |
F. Cumplimiento de Convivencia y Jurídico
| KPI | Fórmula | Meta | Frecuencia |
|---|---|---|---|
| Tasa de resolución de casos | (Casos cerrados / Casos recibidos) × 100 | > 80% | Mensual |
| Tiempo promedio de resolución | Suma días resolución / Casos cerrados | < 30 días | Mensual |
| % morosidad en cobro prejurídico | (Monto en prejurídico / Cartera total) × 100 | Referencia | Mensual |
| % morosidad en cobro judicial | (Monto en judicial / Cartera total) × 100 | Referencia | Trimestral |
| Tasa de acuerdos de pago cumplidos | (Convenios cumplidos / Convenios suscritos) × 100 | > 70% | Trimestral |
G. Cumplimiento Operativo y de Infraestructura
| KPI | Fórmula | Meta | Frecuencia |
|---|---|---|---|
| Índice de Cumplimiento Global (ICG) | (Obligaciones cumplidas / Total obligaciones) × 100 | ≥ 90% | Mensual |
| Índice por área | (Cumplidas área / Total área) × 100 | ≥ 85% | Mensual |
| Tendencia de cumplimiento | ICG mes actual – ICG mes anterior | ≥ 0 | Mensual |
| N° de áreas en rojo | Conteo áreas con ICG < 70% | 0 | Mensual |
H. Resumen de Cumplimiento
| Área | Propósito Central | Importancia Clave |
|---|---|---|
| A. Laboral y Parafiscal | Cumplir con el personal y la seguridad social | Evitar sanciones y demandas laborales |
| B. Tributario | Cumplir como contribuyente y agente de retención | Evitar sanciones del SENIAT y alcaldías |
| C. Legal y Libros | Mantener la vida jurídica del condominio | Dar validez a las decisiones y proteger el patrimonio |
| D. Contratos y Proveedores | Controlar los servicios esenciales | Garantizar continuidad operativa |
| E. Financiero y Gestión | Rendir cuentas y ejecutar el presupuesto | Transparencia y sostenibilidad financiera |
| F. Convivencia y Jurídico | Gestionar conflictos y cobranza judicial | Mantener la armonía y recuperar cartera |
| G. Operativo e Infraestructura | Mantener los sistemas críticos | Preservar el inmueble y la seguridad |
| H. Resumen de Cumplimiento | Sintetizar el estado general | Facilitar la evaluación y toma de decisiones |
Ejemplo de tablero mensual (una página)
| Área | KPI | Meta | Ene | Feb | Mar | Tendencia |
|---|---|---|---|---|---|---|
| A | Solvencia parafiscal | 100% | 100% | 86% | 100% | 🟢 |
| B | Cumplimiento tributario | 100% | 100% | 100% | 100% | 🟢 |
| C | Libros actualizados | 100% | 88% | 88% | 88% | 🟡 |
| D | Contratos vigentes | 100% | 88% | 88% | 88% | 🟡 |
| E | Brecha operativa | ≥ 0 | -$800 | -$1.200 | -$1.630 | 🔴 |
| F | Resolución de casos | > 80% | 75% | 80% | 86% | 🟢 |
| G | Mantenimiento al día | 100% | 88% | 88% | 88% | 🟡 |
| H | ICG global | ≥ 90% | 88% | 90% | 90% | 🟢 |
5. Gestión Operativa y Situación Estructural
Bitácora de Trabajos Mantenimiento Ordinario y Preventivo : Trabajos cotidianos finalizados en zonas comunes. Resumen de intervenciones en áreas comunes (iluminación, plomería, jardinería, bombas de agua, ascensores) trabajos por mantenimiento ordinarios
Bitácora de Trabajos Correctivos y Reparación en Desarrollo: . Reporte porcentual de avance físico de obras correctivas o servicios de reparación (bombas de agua, ascensor reparación por avería, fachada comestica, filtración, etc.) y ejecución de cuotas extraordinarias.
Bitácora de Proyectos y Obras Mayores: Avances físicos y financieros en trabajos de envergadura (impermeabilización, pintura de fachadas general, perforación/adecuación de pozos profundos, automatización de accesos).
Cronograma de Próximos Eventos: Asambleas, jornadas comunitarias o reuniones técnicas programadas.
⚠️ Esta sección debe estar acompañado de material audio visual, fotos de procesos, imagen del área o servicio común antes de las operaciones, resultados del trabajo, entrevistas a la comunidad, videos de la gestión de proveedores.
Observaciones:
| Elemento | Observación |
|---|---|
| Bitácoras | El formato "Finalizados / En proceso / En progreso" es muy comunicativo. |
| Obras mayores | Se debe vincular cada obra con su cuota extraordinaria y su saldo. Cada obra mayor debe mostrar costo total, ejecutado, pendiente y saldo de la cuota extraordinaria. Si no se vincula, el lector no sabe si hay dinero para terminarla. Añadir fecha estimada de culminación y responsable. |
| Próximos eventos | Programación de eventos sociales, proyectos de mejoras. Separar eventos comunitarios de técnicos/asambleas. |
| Matriz de estado de sistemas críticos | Estado de la infraestructura crítica (ascensores, bombas, tableros eléctricos, gas). (Operativo / En mantenimiento / Fuera de servicio). Añadir ficha por obra mayor con: nombre, monto aprobado, monto ejecutado, saldo disponible, % avance, fecha estimada, proveedor responsable, fotos. |
Matriz de Estado de Infraestructura Crítica: Ejemplo semáforo operativo de los sistemas clave del inmueble en el Módulo Operativo:
| Sistema Crítico | Estatus Actual | Último Mantenimiento | Próximo Mantenimiento | Riesgo / Observación |
| Sistema Hidroneumático | 🟢 Operativo | 12/02/2026 | 12/05/2026 | Trabajo preventivo al día. |
| Ascensor Principal | 🟡 En Mantenimiento | 01/03/2026 | 15/03/2026 | Reemplazo de guayas al 50%. |
| Cerco Perimetral | 🔴 Fuera de Servicio | 10/10/2025 | Pendiente | Cotización aprobada en espera de fondos. |
6. Sección Aspectos Jurídicos y Convivencia
Estatus Legal: Procedimientos judiciales o mediaciones en curso por morosidad grave u otras disputas.
Gestión del Reglamento Interno y Comité de Convivencia: Casos atendidos y actuaciones realizadas ante infracciones de convivencia por ruidos molestos, uso indebido de áreas comunes/estacionamientos y cumplimiento del Reglamento Interno.
Acciones demanda por Cobro por vía ejecutiva: Convenios de transacciones Código Civil acordados con propietarios, expedientes elevados a cobro judicial.
Estatus de Procedimientos Legales: Situación de demandas por cobro de bolívares, procedimientos ante inspecciones del trabajo (LOTTT) o mediaciones ante entes municipales/comunitarios.
Observaciones:
| Elemento | Observación |
|---|---|
Confidencialidad | Los casos de convivencia y morosidad deben presentarse sin nombres completos ni datos sensibles en el informe general. Usar códigos de unidad (ej. "Apto. 3-B"). |
| Estatus legal | Añadir número de expediente y tribunal si está en sede judicial. |
| Convivencia | Añadir número de casos atendidos, cerrados y pendientes. |
| Estado de libros legales | Estado de libros legales (Libro de Asamblea, Libro de Junta, Libro Diario) y su situación de sellado/actualización. |
Documentos Legales Bajo Custodia y Actualización
El Administrador o la Junta de Condominio debe mantener al día y a disposición los siguientes instrumentos:
- Libro de Actas de Asamblea: Firmado por los asistentes a las reuniones formales.
- Libro Diarios/Contable de la Copropiedad: Registro ordenado de todos los asientos de ingresos y egresos.
- Registro de Propietarios y Residentes: Datos de contacto, documento de identidad y alícuota correspondiente a cada inmueble de la copropiedad.
7. Anexos, reportes extraordinarios y reportes Legales Obligatorios:
De acuerdo a legislación de cada país existe documentación obligatorio que debe contener un reportes de gestión y cuenta, por ejemplo caso habitual Libro Diario de contabilidad, documento donde se suscribe toda transacción contable de forma cronológica ocurrida en la gestión diario y financiera de una comunidad.
Cualquier otros reporte que el administrador o Junta de condominio desee integrar como registros adicionales y herramientas auxiliares (tales como el Libro Mayor, balances de comprobación, estados de cuenta, estado de resultado, actas, reportes de proveedores, controles de inventario, registros detallados de morosidad, soporte digital de facturas de gastos) es una práctica totalmente válida, profesional y recomendable.
Solo debe tener presente mantener coherencia practica y no abromar con excesiva información un informe que puede generar un efecto contrario (abrumar al lector, causado dudas y poco claridad)
Los siguiente principios son claves para la presentación de un informe de gestión y cuenta para un condominio:
1. Principio de Claridad y Comprensibilidad (Tu base)
- Definición: La información financiera y operativa debe ser estructurada de forma sencilla, fluida y sin tecnicismos innecesarios.
- Aplicación en el Condominio: Su objetivo es que cualquier copropietario, sin importar si tiene conocimientos contables o no, pueda leer el informe y entender con precisión en qué se gastó el dinero y cuál es la situación real del edificio. Se deben evitar las ambigüedades.
2. Principio de Verificabilidad y Soporte Documental (Tu base: "Comprobable")
- Definición: Toda cifra, gasto u obra plasmada en el informe debe tener un rastro físico o digital que valide su existencia real.
- Aplicación en el Condominio: El informe no se basa en la buena fe del administrador. Cada Bolívar (Bs.) o Dólar (USD) reflejado debe estar respaldado por facturas legales (bajo normas SENIAT), recibos de pago de nómina, estados de cuenta bancarios conciliados y, tal como sugeriste, un registro fotográfico o audiovisual que demuestre la ejecución física de las obras en las áreas comunes.
3. Principio de Oportunidad y Disponibilidad (Tu base: "Disposición")
- Definición: La información debe ser puesta a disposición de los interesados en el momento adecuado para que sea útil en la toma de decisiones.
- Aplicación en el Condominio: De nada sirve un informe perfecto si se entrega un año tarde. El documento debe publicarse con la antelación suficiente previa a la Asamblea (según los tiempos de convocatoria de la LPH) para que la comunidad pueda analizarlo, formular preguntas y ejercer su derecho al voto de manera informada.
4. Principio de Integridad y Transparencia Financiera (Completa el "Requerimiento Legal")
- Definición: No se debe omitir ninguna información significativa. El informe debe mostrar la totalidad de la realidad económica, tanto lo positivo como lo negativo.
- Aplicación en el Condominio: Cumple con el mandato del Artículo 20 de la LPH. Implica que no se pueden ocultar deudas con proveedores, pasivos laborales pendientes, ni subestimar la morosidad. Si existen fondos en efectivo (USD cash) en la caja chica, deben declararse con la misma rigurosidad que las cuentas bancarias en bolívares.
5. Principio de Prudencia y Continuidad (El toque del "Buen Padre de Familia")
- Definición: Los ingresos y activos solo se registran cuando están efectivamente realizados, pero los gastos, riesgos y pasivos se registran tan pronto como se conocen.
- Aplicación en el Condominio: El administrador debe ser conservador con las finanzas comunes. No puede asumir proyectos basándose en "promesas de pago" de vecinos morosos. El informe debe reflejar provisiones reales para contingencias (Fondo de Reserva) asegurando que el condominio mantenga su operatividad técnica y económica a largo plazo.
8. Resumen Ejecutivo de 1 Página
El resumen ejecutivo va al inicio del informe, después del título y antes del mensaje de la administración. Su objetivo es que cualquier copropietario entienda la situación del condominio en menos de 2 minutos.
RESUMEN EJECUTIVO
Informe y Cuenta de Gestión — Período: [Mes/Año] — [Mes/Año]
Fecha de corte: //____
Administrador: [Nombre]
Junta de Condominio: [Nombres]
1. Situación de Liquidez
| Indicador | Valor | Estado |
|---|---|---|
| Disponibilidad en fondos operativos | Bs. X / $ X | 🟢 / 🟡 / 🔴 |
| Disponibilidad en fondos restringidos | Bs. X / $ X | 🟢 / 🟡 / 🔴 |
| Cuentas por pagar (obligaciones pendientes) | Bs. X / $ X | 🟢 / 🟡 / 🔴 |
| Cuentas por cobrar (morosidad) | Bs. X / $ X | 🟢 / 🟡 / 🔴 |
| Brecha operativa (disponible – obligaciones) | Bs. X / $ X | 🟢 / 🟡 / 🔴 |
Interpretación: [1–2 líneas explicando si el condominio puede cumplir con sus obligaciones del próximo mes.]
2. Morosidad
| Rango | N° Inmuebles | Total USD | Total Bs. | % |
|---|---|---|---|---|
| 30 días | __ | $ __ | Bs. __ | __% |
| 60 días | __ | $ __ | Bs. __ | __% |
| 90 días | __ | $ __ | Bs. __ | __% |
| Más de 90 días | __ | $ __ | Bs. __ | __% |
| TOTAL | __ | $ __ | Bs. __ | 100% |
Interpretación: [1–2 líneas sobre la concentración de la deuda y su impacto en la liquidez.]
3. Obligaciones Pendientes y Mapa de Riesgo
| Servicio / Proveedor | Monto pendiente | Riesgo si no se paga |
|---|---|---|
| [Proveedor 1] | Bs. X / $ X | 🟡 Suspensión de servicio |
| [Proveedor 2] | Bs. X / $ X | 🔴 Multa / sanción |
| [Obligación laboral] | Bs. X / $ X | 🔴 Sanción IVSS/BANAVIH |
| [Obligación tributaria] | Bs. X / $ X | 🔴 Sanción SENIAT |
| TOTAL | Bs. X / $ X | — |
Interpretación: [1–2 líneas sobre los riesgos más críticos.]
4. Obras en Curso
| Obra | Avance físico | Ejecutado | Saldo disponible | Estado |
|---|---|---|---|---|
| [Obra 1] | X% | Bs. X / $ X | Bs. X / $ X | 🟡 En ejecución |
| [Obra 2] | X% | Bs. X / $ X | Bs. X / $ X | 🔴 Paralizada |
| TOTAL | — | Bs. X / $ X | Bs. X / $ X | — |
Interpretación: [1–2 líneas sobre el estado de las obras y su financiamiento.]
5. Cumplimiento Administrativo
| Área | % Cumplimiento | Estado |
|---|---|---|
| Laboral y Parafiscal | X% | 🟢 / 🟡 / 🔴 |
| Tributario | X% | 🟢 / 🟡 / 🔴 |
| Legal y Libros | X% | 🟢 / 🟡 / 🔴 |
| Contratos y Proveedores | X% | 🟢 / 🟡 / 🔴 |
| Financiero y Gestión | X% | 🟢 / 🟡 / 🔴 |
| Convivencia y Jurídico | X% | 🟢 / 🟡 / 🔴 |
| Operativo e Infraestructura | X% | 🟢 / 🟡 / 🔴 |
| TOTAL | X% | 🟢 / 🟡 / 🔴 |
6. Riesgos Principales
| Riesgo | Nivel | Acción inmediata |
|---|---|---|
| [Riesgo 1] | 🔴 Alto | [Acción] |
| [Riesgo 2] | 🟡 Medio | [Acción] |
| [Riesgo 3] | 🟢 Bajo | [Acción] |
7. Recomendaciones de la Administración
- [Recomendación 1]
- [Recomendación 2]
- [Recomendación 3]
8. Conclusión
[Párrafo de 2–3 líneas resumiendo la situación general del condominio y la viabilidad de cumplir con sus obligaciones en el próximo mes.]
Elaborado por: [Nombre del Administrador]
Fecha: //____
Firma: _______________________
3.1 Ejemplo aplicado del resumen ejecutivo
RESUMEN EJECUTIVO
Informe y Cuenta de Gestión — Período: Enero 2025 – Febrero 2025
Fecha de corte: 28/02/2025
Administrador: Juan Pérez
Junta de Condominio: María López, Carlos Ruiz, Ana Gómez
1. Situación de Liquidez
| Indicador | Valor | Estado |
|---|---|---|
| Fondos operativos | Bs. 45.000 / $ 600 | 🟡 |
| Fondos restringidos | Bs. 112.000 / $ 1.600 | 🟢 |
| Cuentas por pagar | Bs. 156.000 / $ 2.230 | 🔴 |
| Cuentas por cobrar | Bs. 112.000 / $ 1.600 | 🔴 |
| Brecha operativa | -Bs. 111.000 / -$ 1.630 | 🔴 |
Interpretación: El condominio no cuenta con liquidez suficiente para cubrir la totalidad de sus obligaciones del próximo mes. Se requiere activar cobranza intensiva y priorizar pagos críticos.
2. Morosidad
| Rango | N° Inmuebles | Total USD | Total Bs. | % |
|---|---|---|---|---|
| 30 días | 8 | $ 240 | Bs. 16.800 | 15% |
| 60 días | 4 | $ 320 | Bs. 22.400 | 20% |
| 90 días | 2 | $ 280 | Bs. 19.600 | 18% |
| Más de 90 días | 3 | $ 760 | Bs. 53.200 | 47% |
| TOTAL | 17 | $ 1.600 | Bs. 112.000 | 100% |
Interpretación: El 47% de la deuda se concentra en 3 unidades con más de 90 días de mora. Se recomienda evaluación para cobro prejurídico.
3. Obligaciones Pendientes y Mapa de Riesgo
| Servicio / Proveedor | Monto pendiente | Riesgo |
|---|---|---|
| Ascensores | Bs. 28.000 / $ 400 | 🟡 Suspensión de servicio |
| Vigilancia | Bs. 56.000 / $ 800 | 🔴 Suspensión de servicio |
| IVSS / BANAVIH | Bs. 14.000 / $ 200 | 🔴 Sanción |
| SENIAT (IVA) | Bs. 8.400 / $ 120 | 🔴 Sanción |
| TOTAL | Bs. 106.400 / $ 1.520 | — |
4. Obras en Curso
| Obra | Avance | Ejecutado | Saldo | Estado |
|---|---|---|---|---|
| Impermeabilización azotea A | 60% | Bs. 168.000 / $ 2.400 | Bs. 28.000 / $ 400 | 🟡 |
| Cerco perimetral | 75% | Bs. 84.000 / $ 1.200 | Bs. 28.000 / $ 400 | 🟡 |
5. Cumplimiento Administrativo: 90% 🟡
6. Riesgos Principales:
| Riesgo | Nivel | Acción |
|---|---|---|
| Suspensión de vigilancia | 🔴 Alto | Negociar prórroga de pago |
| Sanción SENIAT | 🔴 Alto | Priorizar pago de IVA |
| Paralización de obras | 🟡 Medio | Acelerar cobranza |
7. Recomendaciones:
- Activar cobranza prejurídica para las 3 unidades con más de 90 días.
- Priorizar pago de vigilancia y obligaciones tributarias.
- Convocar asamblea extraordinaria para evaluar alternativas de financiamiento.
8. Conclusión:
El condominio enfrenta una brecha operativa negativa de Bs. 111.000 / $ 1.630 que requiere acción inmediata. La morosidad concentrada en 3 unidades y las obligaciones pendientes con proveedores críticos representan el principal riesgo. Se recomienda ejecutar el plan de cobranza y priorizar pagos esenciales para garantizar la continuidad operativa.
La clave del éxito, como lo demuestran los expertos, una buena contabilidad no es solo un requisito legal: es la herramienta que fortalece la confianza, evita conflictos y garantiza la sostenibilidad de tu Propiedad Horizontal.
¡Documentación al Día! Control la información total de su condominio.
Contáctenos y juntos mejoraremos tu Condominio, Sistema Administrativo y Contable. Contáctenos

 Venezuela:
 Brasil:
 R. Dominicana:
 Ecuador: