🗃️Reporte Integral de Ingresos y Gastos del Condominio
🗃️Reporte Integral de Ingresos y Gastos del Condominio
En la administración de condominios, la confianza de la comunidad y la solidez de la junta directiva dependen de una premisa inquebrantable: la transparencia absoluta. Un administrador moderno no solo debe registrar operaciones con precisión técnica, sino saber comunicarlas de forma clara, digerible y verificable.
Esta guía presenta el Reporte Integral de Ingresos y Gastos (también concebido como el Dossier Financiero Transparente), un enfoque metodológico que trasciende el tradicional estado de cuenta aislado para integrar múltiples fuentes de información financiera en un solo paquete de alto valor gerencial.
1. Marco Teórico y Normativo
1.1. Importancia de la Gestión e Información Financiera en la Comunidad
La gestión de un condominio implica administrar recursos monetarios que pertenecen a terceros (los copropietarios). Un único reporte (como un balance general resumido) suele ser insuficiente porque oculta la trazabilidad operativa.
Recordemos que la gestión de un condominio funciona como una pequeña gobernanza donde la administración maneja fondos colectivos para conservar el patrimonio común. La contabilidad es una disciplina estructurada que permite captar, medir y representar la realidad económica del inmueble para tomar decisiones acertadas y mantener la convivencia armoniosa. La comunicación financiera oportuna y transparente previene desconfianzas, minimiza conflictos y fomenta la cultura de pago entre los copropietarios.
1.2. ¿Por qué un Reporte Integral? La distinción clave entre Devengo y Liquidez Real
El Reporte Integral unifica la contabilidad estructural, el flujo real de efectivo, las validaciones bancarias y los soportes documentales en una sola visión de 360 grados. Su objetivo principal es eliminar la opacidad, mitigar la desconfianza y ofrecer a la Asamblea de Propietarios y a la Junta Directiva una herramienta de fácil lectura pero con rigor de auditoría.
⚠️ Distinción Técnica Fundamental: Devengo vs. Flujo de Caja
Para comprender la necesidad de este reporte consolidado, es vital no confundir el registro contable de Ingresos y Gastos con la liquidez real de la comunidad:
- Principios de Devengo / Acumulación (VEN-NIF PYME): Bajo la normativa contable, los ingresos y gastos se reconocen en el momento en que se causan o generan (por ejemplo, al emitir la cuota de condominio a los propietarios o al recibir la factura de un proveedor), independientemente de cuándo se cobren o paguen efectivamente.
- Flujo de Activos Líquidos (Recaudos y Desembolsos): Corresponde a la entrada real de dinero cobrado a los propietarios y a las salidas efectivas de fondos para cancelar compromisos comunitarios.
Punto Crítico de Control: Presentar únicamente un Balance General o un Estado de Resultados resulta insuficiente para garantizar la trazabilidad del dinero. Un Estado de Resultados puede reflejar un "excedente contable" porque las cuotas fueron facturadas, pero si los propietarios no han pagado (morosidad), el condominio carecerá de activos líquidos en banco para cubrir los gastos operativos inmediatos.
Objetivo del Reporte Integral
Por esta razón, el Reporte Integral de Ingresos y Gastos no se limita a la contabilidad de devengo; integra la verificación física y bancaria del flujo monetario real:
- El registro legal e inmutable de las operaciones (📓 Libro Diario de Contabilidad).
- El flujo detallado de caja por tipo de fondo y moneda (🏦 Libro Banco y Efectivo).
- La verificación oficial bancaria (🏦📄 Estado de Cuenta del Banco).
- La evidencia documental física o digitalizada (📑Reporte de Transacciones y Soporte Digital).
1.3. Marco Legal y Normativo Contable
El informe integrado se fundamenta en las siguientes bases legales y contables:
- Normas Internacionales de Información Financiera (NIIF): Bajo los principios de devengo, relevancia y representación fiel, la información financiera de una copropiedad debe reflejar la realidad económica de manera transparente, separando adecuadamente los fondos operativos, las reservas y las obligaciones pendientes.
- Marco Legal de Propiedad Horizontal: Las legislaciones latinoamericanas e internacionales exigen a los administradores la rendición periódica de cuentas, la justificación de cada egreso y la disponibilidad pública de la información de morosidad y tesorería.
- Ley de Propiedad Horizontal (LPH - Venezuela):
- Artículo 20, literal f: Obliga a llevar la contabilidad de ingresos y gastos de forma ordenada y especificada, conservando los comprobantes a disposición de los propietarios.
- Artículo 20, literal g: Exige mantener el Libro Diario de Contabilidad debidamente sellado por Notaría Pública o Juez de Municipio.
- Artículo 20, literal h: Establece la presentación del informe y cuenta anual de la gestión.
- Artículo 19: Faculta a la Asamblea de Copropietarios para examinar, aprobar o rechazar las cuentas presentadas.
- Código Civil Venezolano (Art. 1.694): Obliga a todo mandatario a rendir cuentas de sus operaciones y abonar al mandante cuanto haya recibido en virtud del mandato.
- Normativa Contable (VEN-NIF PYME): Regula la aplicación del principio de devengo, el registro de partida doble y la presentación clara de estados financieros para entes sin fines de lucro
⚠️ Advertencia Técnica: No confundir Resultado Contable con Movimiento de Caja Es un error frecuente asumir que un Estado de Resultados o un Balance General son suficientes para conocer el estado financiero real de la comunidad. Contablemente, la administración opera bajo el principio de devengo (o acumulación bajo NIIF Normas Internacionales de Información Financiera), lo que significa que un ingreso o un gasto se registra en el momento en que se genera el derecho u obligación, independientemente de si el dinero efectivo ya ingresó o salió de las cuentas. Por esta razón, un informe puramente contable puede mostrar un resultado equilibrado o excedentes teóricos, pero no garantiza por sí solo la trazabilidad del dinero real: no revela qué propietarios pagaron efectivamente sus cuotas (activos líquidos recaudados) ni qué facturas fueron desembolsadas en efectivo. De allí la necesidad imperativa de integrar los libros de banco y efectivo junto con los soportes documentales, cerrando la brecha entre la teoría contable y la realidad de la tesorería.
2. Anatomía del Reporte Integral: Componentes y Propósito
El dossier se compone de cuatro pilares fundamentales que se cruzan y complementan entre sí:
A. 📓 Libro Diario de Contabilidad
- ¿Por qué se incluye?: Es el registro cronológico legalmente obligatorio en el que se anotan todas las transacciones bajo la regla contable, principio de partida doble (Débitos = Créditos). Constituye el punto de partida y llegada para cualquier proceso de auditoría formal o revisión judicial.
- Información que se extrae: Asientos contables con sus apuntes detallados, fechas, cuentas de imputación (cuotas ordinarias, pago a proveedores, nómina, fondo de reserva) estructurados con sus respectivos débitos y créditos, balance de sumas iguales. Es el punto de partida y llegada para cualquier auditoría contable.
- Complementariedad: Proporciona la estructura y sustento contable técnico a los movimientos reflejados en las cuentas bancarias , lo que se traduce como la "verdad contable" teórica que respalda los movimiento de los valores.
- Uso sugerido: Permite a la Junta de Condominio y a auditores verificar que cada transacción esté bien clasificada en el plan de cuentas
B. 🏦 Libro Banco y Efectivo (Recaudos y Desembolsos)
- ¿Por qué se incluye?: Detallan específicamente la contabilidad operativa de las entradas (recaudos) y salidas (desembolsos) de los activos más líquidos de la comunidad (el dinero disponible).
- Información que se extrae: Agrupación por diarios contables específicos (Banco Nacional, Banco Divisas, Caja Chica Bolívares, Caja Efectivo Divisas), número de referencia bancaria, nombre del contacto (propietario que pagó o proveedor beneficiario) y motivo detallado del movimiento.
- Complementariedad: Transforma los asientos contables abstractos en un flujo de efectivo claro y comprensible para no contadores. Muestra la ejecución de caja del día a día, contrastando con el libro diario general al enfocar la lupa exclusivamente en la liquidez.
- Uso sugerido: La administración lo utiliza para monitorear la liquidez inmediata, verificar cobros por unidad o desembolsos a contratistas, y controlar la ejecución del presupuesto
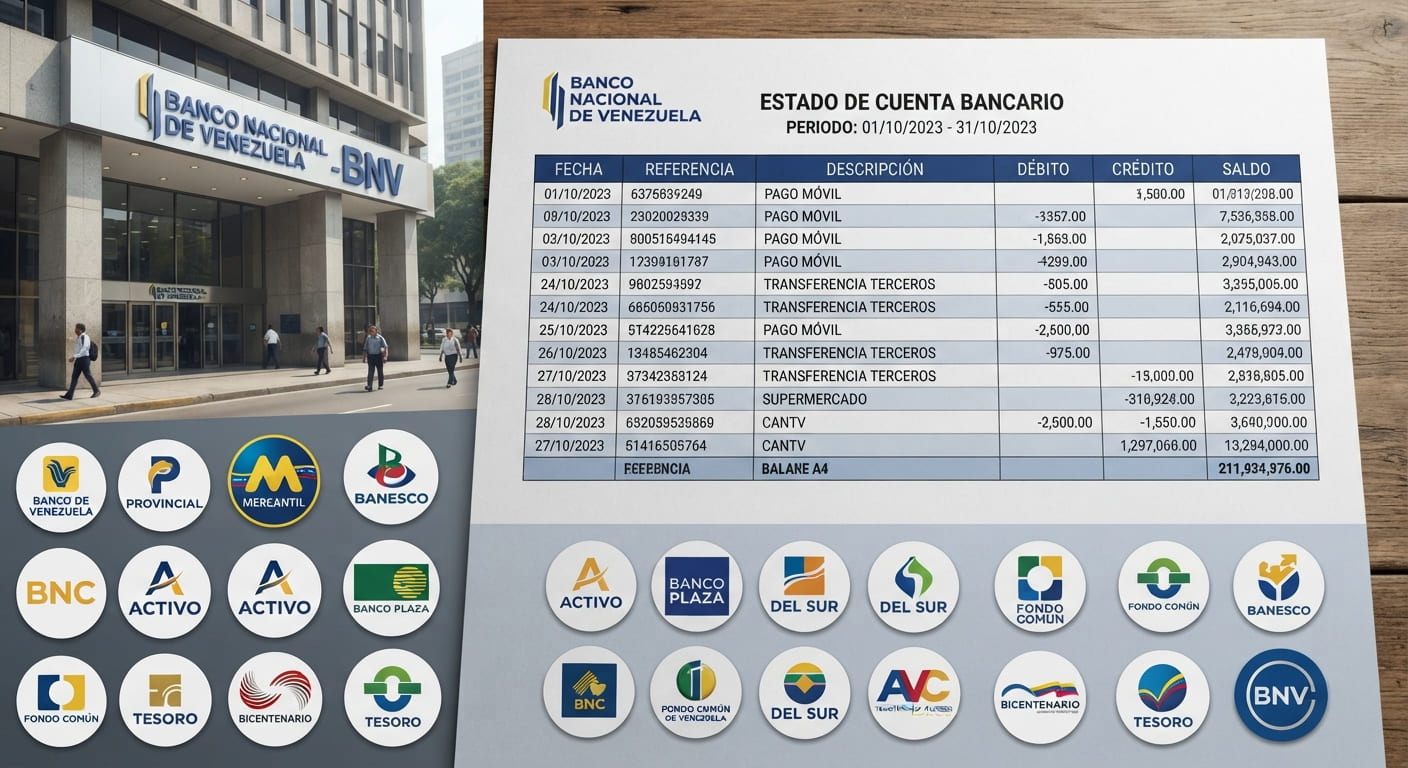
C. 🏦📄Estado de Cuenta Bancario del Condominio
- ¿Por qué se incluye?: Es el documento oficial emitido por la institución bancaria que refleja los créditos (ingresos) y débitos (egresos) procesados en la cuenta del condominio.
- Información que se extrae: Saldo bancario inicial, débitos, créditos, transferencias recibidas, comisiones bancarias deducidas, depósitos procesados y balances reales al cierre del período.
- Complementariedad: Funciona como el control cruzado externo e imperturbable que valida la veracidad de los Libros de Banco, garantizando que no existan discrepancias entre la contabilidad interna y el dinero real en el banco. Esto permite realizar la conciliación bancaria, demostrando que el saldo contable mostrado en los libros del sistema coincide exactamente con el dinero custodiado en el banco.
- Uso sugerido: Sirve a la comunidad como prueba de validez externa de que los registros del administrador corresponden a dinero real depositado en la cuenta de la comunidad
D. 📑Reporte de Transacciones y Soporte Digital(El Cierre Perfecto)
- ¿Por qué se incluye?: Es el reporte de cierre de trazabilidad. Permite auditar en un solo archivo digital el asiento contable de facturación/gasto causado, los asientos de abonos o pagos asociados y las imágenes/PDFs de los comprobantes originales (Soportes). Este reporte es de máxima transparencia porque agrupa el ciclo documental completo en un solo documento.
- Información que se extrae: En un solo documento en PDF se visualiza: el asiento contable de causación, el asiento de pago/abono, comprobantes de transferencia bancaria, y los archivos adjuntos (la factura original del proveedor y el comprobante o boucher de transferencia bancaria) toda esta documentación digitalizadas.
- Complementariedad: Es la prueba reina de la auditoría. Satisface la necesidad de cualquier propietario de verificar físicamente en qué se gastó cada centavo de su cuota de condominio. Este reporte otorga la evidencia física y legal (cumpliendo el Art. 20, lit. f de la LPH) que justifica los montos registrados en el Libro Diario y en los Libros de Banco.
- Uso sugerido: Permite a la Junta de Condominio o a cualquier propietario revisar un gasto específico sin necesidad de manipular carpetas ni acudir presencialmente a la oficina de administración
3. Cómo Descargar los Reportes desde Odoo Condominio
Para la generación de este dossier financiero integrado, el administrador deberá extraer los siguientes reportes directamente del sistema Odoo Condominio:
Para la generación de este dossier financiero, el administrador deberá extraer los siguientes reportes desde ruta de navegación en el sistema Odoo Condominio, estos reportes conformarán el informe integral:
1. Descarga del Reporte: 📓 Libro Diario Contable
- Ruta de navegación: Módulo Facturación y Contabilidad > Menú Reportes > Sección Reportes Condominio > "📓 Libro Diario Contable".
- Configuración de Filtros:
- Rango de Fechas / Período: Seleccionar el mes correspondiente (ej. marzo 2026).
- Diarios Contables: Seleccionar todos los diarios para obtener la visión global cronológica.
- Despliegue de Apuntes: Opción para mostrar el detalle de cada cuenta de Débito y Crédito.
- Formato de Exportación: PDF o Excel (XLSX) para su inclusión en la carpeta o transcripción legal.
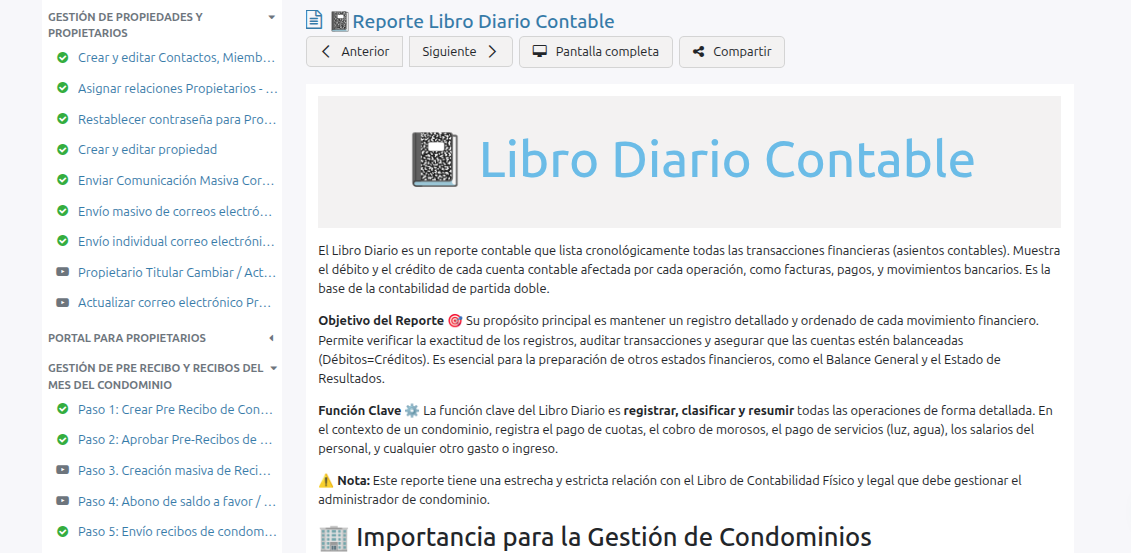
Ver Tutorial para descarga: https://odoocondominio.com/slides/slide/reporte-libro-diario-contable-471?fullscreen=0
3.2. Descarga del Reporte: 🏦 Libro Banco y Efectivo (Recaudos y Desembolsos)
- Ruta de navegación: Módulo Facturación y Contabilidad > Menú Reportes > Sección Reportes Financieros > "🏦 Libro Banco y Efectivo (Recaudos y Desembolsos)".
- Configuración de Filtros:
- Agrupar por Diario: Organiza los movimientos por cuentas (Banco Nacional, Banco Moneda Extranjera, Caja Efectivo Divisas, etc.).
- Filtro de Fechas: Período de ejecución mensual.
- Información Visualizada: Número de referencia bancaria, nombre del propietario (recaudo) o proveedor (desembolso), concepto y monto.
- Formato de Exportación: PDF / Excel
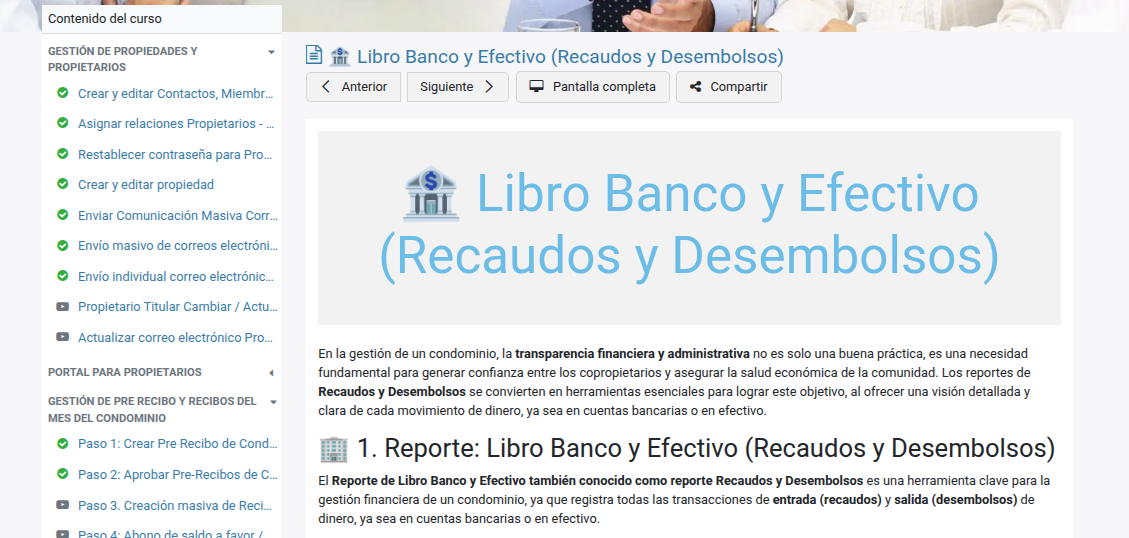
Ver Tutorial para descarga: https://odoocondominio.com/slides/slide/libro-banco-y-efectivo-recaudos-y-desembolsos-464
3.3. Descarga del Reporte: 🏦📄 Estado de Cuenta Bancario y Extractos
- Ruta de navegación: Módulo Facturación y Contabilidad > Menú Conciliación Bancaria > "Importar / Ver Extractos Bancarios".
- Configuración de Filtros:
- Cuenta Bancaria Específica: Entrar en la cuenta bancaria del condominio y descargar estado.
- Rango de Fechas: Coincidente con el mes del informe.
- Función: Permite contrastar los saldos del banco real con los movimientos asentados en Odoo.
- Formato de Exportación: PDF oficial o extracto conciliado del sistema.
3.4. Descarga del Reporte: 📑Reporte de Transacciones y Soporte Digital, Asientos Contables con Adjunto
- Ruta de navegación: Módulo Facturación y Contabilidad > Menú Proveedores / Facturas > Selección de Registros > Opción Imprimir 📑Reporte de Transacciones y Soporte Digital
- Configuración de Filtros:
- Estado de la Factura: Publicado / Pagado.
- Filtro por Período de Emisión/Pago.
- Función: Genera un archivo consolidado que incluye el asiento de causación, el asiento del pago y las imágenes o PDFs de la factura del proveedor y del comprobante de transferencia bancaria
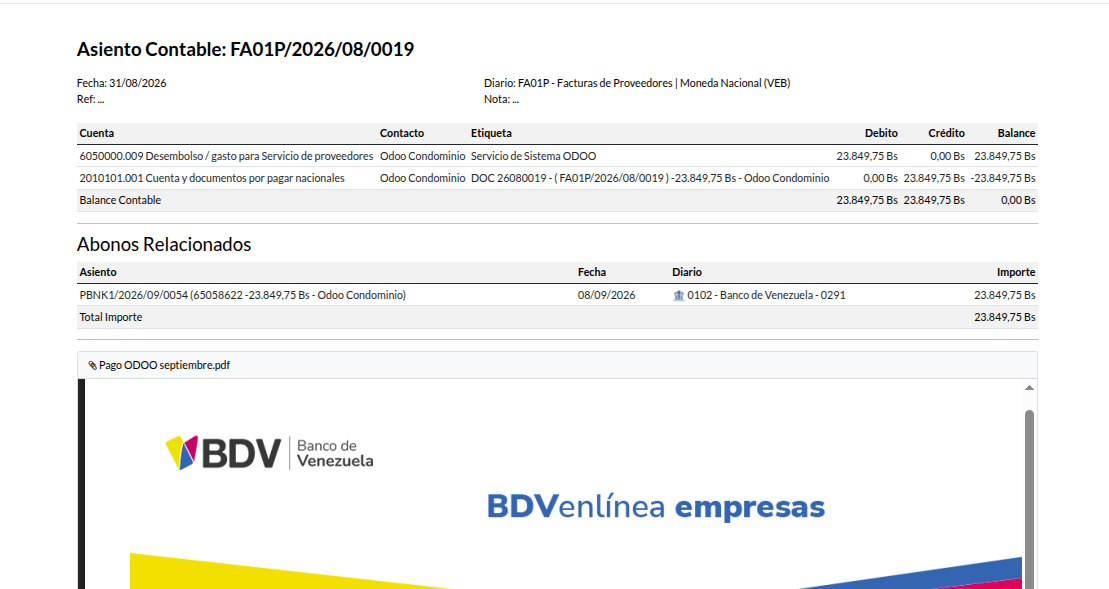
Ver Tutorial para descarga: https://odoocondominio.com/slides/slide/reporte-de-transaccion-y-soporte-digital-522
4. Relevancia del Reporte Integral y Anexos
Implementar el Reporte Integral de Ingresos y Gastos transforma la administración de un condominio de un modelo reactivo a un modelo de gobernanza moderna y abierta. Al interconectar el Libro Diario, los registros de caja, los extractos bancarios y los soportes documentales con adjuntos, se disipan las dudas, se optimiza el control interno y se fortalece la cultura de pago de la comunidad. La transparencia deja de ser una promesa institucional y se convierte en una evidencia documental accesible 24/7 para cada copropietario.
📄 Componente 1: Plantilla de Presentación Ejecutiva a la Junta de Condominio
Esta carta modelo puede ser adaptada e impresa o enviada por correo electrónico por la administración al adjuntar el dossier del Reporte Integral
CIUDAD Y FECHA: [Caracas / Ciudad, DD de MM de 2026]

PARA: Junta de Condominio del [Nombre del Condominio / Residencias]
DE: Administración del Condominio [Nombre de la Administradora o Administrador]
ASUNTO: Presentación y Entrega del Reporte Integral de Ingresos y Gastos (Correspondiente al Período: [Mes / Trimestre / Año 2026])

Estimados Miembros de la Junta de Condominio:

En cumplimiento con las atribuciones legales consagradas en el Artículo 20 (literales f, g y h) de la Ley de Propiedad Horizontal [1-3] y los deberes de rendición de cuentas del mandatario contemplados en el Artículo 1.694 del Código Civil [4], nos dirijo a ustedes para hacer entrega formal del Dossier Consolidado: Reporte Integral de Ingresos y Gastos de nuestra comunidad.

Con el objetivo de garantizar una información relevante, transparente y fácil de auditar tanto para esta Junta como para la Asamblea de Propietarios, el presente informe no se limita a mostrar saldos contables estáticos, sino que integra cuatro niveles de verificación financiera y operativa:

1. Libro Diario de Contabilidad: Registro cronológico de todas las operaciones y asientos contables bajo el principio de partida doble [5, 6].
2. Reporte de Recaudos y Desembolsos (Banco y Efectivo): Detalle operativo del flujo de caja real, desglosado por cada cuenta bancaria y caja del condominio [7, 8].
3. Extracto Bancario Oficial y Conciliación: Comprobación externa expedida por la institución financiera que avala la existencia real de los fondos comunes [9, 10].
4. Asientos Contables con Adjuntos Digitales: Documentación soporte (facturas de proveedores y comprobantes bancarios) adjunta a cada asiento contable [9, 11, 12].

Asimismo, hacemos notar que el informe diferencia con claridad los ingresos facturados bajo el principio de devengo de los recaudos efectivamente líquidos ingresados a banco, permitiendo evaluar el impacto real de la morosidad sobre la disponibilidad financiera del inmueble [7, 13, 14].

Quedamos a su entera disposición para revisar detalladamente cada uno de los anexos y aclarar cualquier inquietud técnica o contable antes de su presentación ante la comunidad.

Atentamente,

_________________________________________
[Nombre del Administrador / Firma y Sello]
Administración del Condominio [Nombre del Condominio]
Contacto / Correo Electrónico: [Email / Teléfono]
⚙️ Componente 2: ¿Cómo ayuda Odoo Condominio a diferenciar el Devengo de la Liquidez Real?
El sistema Odoo Condominio estructura la contabilidad condominal mediante un modelo integrado que automatiza y separa técnicamente la causación contable del flujo de caja efectivo:
- Reconocimiento por Devengo (Emisión de Recibos):
- Al procesar masivamente los recibos del mes, Odoo Condominio opera bajo el principio de devengo (VEN-NIF PYME)1more_horiz. Genera automáticamente un asiento en el Libro Diario que reconoce el Ingreso por Cuota de Condominio y simultáneamente crea la Cuenta por Cobrar (CxC) a cargo de cada propietario1more_horiz.
- Este registro refleja la realidad económica de lo que la comunidad debió recaudar para cubrir los gastos causados16.
- Registro de Liquidez Real (Recaudos y Desembolsos):
- Cuando un propietario realiza su pago o el condominio cancela a un proveedor, Odoo afecta de forma independiente los Diarios Contables de Banco y Caja (Banco Nacional, Banco Divisas, Caja Chica, etc.)7more_horiz.
- A través del reporte especializado de Recaudos y Desembolsos, el sistema aísla los activos líquidos reales, mostrando únicamente lo que efectivamente ingresó o salió de las cuentas78.
- Manejo del Diferencial Cambiario a Tasa BCV:
- Al utilizar el dólar como unidad de cuenta y cobrar en bolívares a la tasa oficial del Banco Central de Venezuela (BCV) del día de pago (Ley del BCV, Art. 128)10more_horiz, Odoo ajusta automáticamente las variaciones cambiarias entre la fecha de emisión del recibo y la fecha de cobro efectivo mediante asientos de diferencial cambiario, manteniendo el poder adquisitivo de la deuda14more_horiz.
- Conciliación con Extractos Bancarios:
- Odoo permite importar los extractos oficiales del banco para ejecutar la conciliación bancaria en tiempo real, garantizando que cada bolívar o dólar registrado en los libros de liquidez coincida exactamente con los débitos y créditos del estado de cuenta bancario1819.
📊 Componente 3: Anexo Explicativo — Caso Práctico Numérico
🏘️ Datos del Condominio "Residencias El Mirador"
- Total de Unidades: 20 Apartamentos (Alícuota uniforme: 5% por unidad / $50,00 USD por cuota mensual).
- Mes de Análisis: Marzo de 2026.
- Moneda de Cuenta: Dólar Estadounidense ($ USD). Moneda de Pago: Bolívares (Bs.) a Tasa Oficial BCV10more_horiz.
- Tasa BCV al 01/03/2026 (Emisión de Recibos): 60,00 Bs/$.
Paso 1: Causación y Devengo (Emisión de Recibos del Mes)La administración emite las cuotas ordinarias del mes para cubrir los gastos comunes aprobados ($1.000,00 USD).$$\text{Total Facturado en Devengo} = 20 \text{ unidades} \times \$50,00 \text{ USD} = \$1.000,00 \text{ USD} \quad (\text{Bs. } 60.000,00)$$
- Registro en Odoo (Libro Diario): Se generan las Cuentas por Cobrar a Propietarios por Bs. 60.000,00 contra Ingresos por Cuotas de Condominio5more_horiz.
- En el Estado de Resultados (Devengo): El informe refleja un ingreso por cuotas de $1.000,00 USD2122.
Paso 2: Ejecución de Cobranza y Flujo de Liquidez Real en el MesDurante el mes de marzo ocurren las siguientes situaciones de cobro:
- 10 Propietarios pagan a tiempo (Tasa BCV: 60,00 Bs/$):
- $10 \times \$50,00 = \$500,00 \text{ USD} \quad (\text{Bs. } 30.000,00 \text{ ingresados al Banco})$.
- 5 Propietarios pagan a fin de mes con variación cambiaria (Tasa BCV del día de pago: 62,00 Bs/$):
- Deuda original registrada: $5 \times \$50,00 = \$250,00 \text{ USD} \quad (\text{Bs. } 15.000,00)$.
- Monto cancelado a tasa del día: $5 \times \$50,00 \times 62,00 \text{ Bs/\$} = \text{Bs. } 15.500,00$.
- Ajuste en Odoo: Registra el ingreso a banco por Bs. 15.500,00, cancela la CxC por Bs. 15.000,00 y contabiliza un Ingreso por Diferencial Cambiario de Bs. 500,001416.
- 5 Propietarios NO pagan en el mes (Morosidad):
- $5 \times \$50,00 = \$250,00 \text{ USD} \quad (\text{Bs. } 15.000,00 \text{ pendientes de cobro})$.
Paso 3: Comparativa Consolidada entre los Reportes de OdooAl cerrar el mes, la administración genera el Reporte Integral obteniendo la siguiente lectura comparativa:
| Reporte del Sistema Odoo | Monto Registrado (USD / VES) | Interpretación y Utilidad para la Junta y la Comunidad |
|---|---|---|
| Estado de Resultados (Devengo)2122 | $1.000,00 USD + Bs. 500,00 (Diferencial Cambiario)14 | Muestra que el condominio facturó el 100% de los gastos causados en el mes. |
| Libro de Recaudos y Desembolsos (Banco)78 | $750,00 USD (Bs. 45.500,00 efectivamente ingresados) | Muestra la liquidez real disponible en el banco para pagar a los proveedores del edificio. |
| Resumen CxC (Morosidad General)2324 | $250,00 USD (25% de morosidad en el mes)25 | Identifica los 5 apartamentos deudores para iniciar acciones de cobranza. |
| Estado de Cuenta Bancario18 | Saldo Inicial + Bs. 45.500,00 | Demuestra a la comunidad que el saldo contable coincide con el dinero real en la cuenta bancaria. |
💡 Conclusión del Caso Práctico
Si la administración o la junta analizaran únicamente el Estado de Resultados (Devengo), asumirían falsamente que cuentan con $1.000,00 USD para operar. Sin embargo, al consultar el Reporte Integral (Recaudos y Desembolsos), se evidencia que solo ingresaron $750,00 USD a la cuenta bancaria debido a un 25% de morosidad. Esto permite tomar decisiones oportunas, como reprogramar mantenimientos no urgentes o intensificar la gestión de cobranza sobre los 5 propietarios morosos
Fin del proceso
No se permite comentar en este curso.