📥 Reporte Ingresos Causados / Tesorería Control
📥 Reporte Ingresos Causados / Tesorería Control
El Reporte de Ingresos Causados / Recaudos Tesorería Control es el "GPS financiero" de su condominio. A diferencia de un balance tradicional, este reporte no solo le dice cuánto dinero hay, sino que le explica la genética de cada centavo: a qué fondo pertenece, qué factura lo originó y qué parte de la deuda pendiente corresponde a cada proyecto.
Este reporte se rige bajo los principios de Transparencia Total, alineado con las NIIF y las recomendaciones del CTCP, garantizando que la información sea auditable y veraz, este reporte le permite:
- Transparente: Muestra la realidad sin distorsiones.
- Consistente: Sigue criterios técnicos uniformes.
- Útil para decidir: Permite tomar acciones informadas.
Aunque no es un reporte contable bajo normas NIIF estrictas, es la herramienta de gestión más poderosa que puede tener un condominio en Colombia bajo la óptica del DOT 15, en Venezuela bajo la VEN-NIIF, Dominica PGC, demostrando ser un diseño de reportes extraordinariamente útil y robusto para la propiedad horizontal. A continuación, presento un análisis de su impacto y cómo responde a sus preguntas específicas:
¿Cómo garantiza esto la Transparencia?
Al presentar este reporte en una Asamblea, el administrador demuestra cuánto dinero hay, lo recaudado efectivamente a qué fondo debe estar destinado ese dinero asegurando que los recursos financiero para fondo restringidos ( la reserva, fondo operativos, proyecto mantenimiento mayor) no se mezcló con el fondo operativo, y que cada Moneda Nacional o Moneda Extranjera recaudado tiene un respaldo contable exacto.
El objetivo de este reporte es responder a tres preguntas fundamentales:
- ¿Cuánto nos deben y por qué conceptos? (Exigibilidad)
- ¿Cuánto dinero real tenemos en el banco? (Disponibilidad)
- ¿A qué "Fondo" (operativo, reservas, restringidos) pertenece cada centavo efectivamente recaudado? (Asignación)
📊 ¿Qué le garantiza este reporte y cómo ayuda a cada actor?
Este reporte resuelve el principal problema de las propiedades horizontales: la desconexión entre la contabilidad (causación, devengo, principio de acumulación) y el bolsillo (caja, efectivo, activos líquidos).
💡 Para el Administrador
- Gestión de tesorería precisa: La Sección B le permite saber exactamente de dónde proviene el dinero que ingresa al banco. Si el condominio recauda $10,000, sabe qué porcentaje va a pagar el agua, la luz o la vigilancia, evitando usar dinero de fondos con destinación específica para el gasto corriente.
- Cierres de mes más fáciles: La Sección C (Distribución pendiente por cobrar) le permite automatizar el cálculo de la cartera morosa desagregada por conceptos, facilitando las llamadas de cobro.
🔎 Para la Junta de Copropietarios
- Toma de decisiones financieras reales: La junta no puede autorizar mantenimientos basándose solo en el "Devengado" (Sección D), porque el ingreso causado no siempre está en el banco. Al cruzar el Devengado con lo Recaudado (Sección B), la junta puede ver la tasa de recaudo real de cada rubro y priorizar qué proveedores pagar con el reporte espejo de Cuentas por Pagar.
👥 Para la Comunidad de Propietarios
- Transparencia absoluta: El copropietario promedio no entiende un Estado de Situación Financiera complejo, pero sí entiende el prorrateo. Ver que sus $100 se dividieron de forma exacta en agua, luz y vigilancia genera confianza y reduce la percepción de "mal manejo" de fondos.
📉 ¿Este reporte, sirve como soporte anexo del Estado de Flujo de Efectivo?
Sí, de manera contundente. No solo sirve como anexo, sino que es el insumo ideal para construir el Estado de Flujos de Efectivo por el Método Directo.
El Estado de Flujos de Efectivo exige agrupar las entradas y salidas reales de dinero. Su reporte hace exactamente eso:
- Justifica el origen del efectivo: La Sección B toma el saldo del extracto bancario y lo desglosa en conceptos de ingreso. Esto es, por definición, el detalle de las actividades de operación del flujo de efectivo.
- Concilia la causación con la caja: Al cruzar la Sección D (Devengado/Causado) con la Sección B (Recaudado), el contador puede demostrar de forma analítica en las Revelaciones por qué el Estado de Actividades muestra un excedente pero el banco tiene poco dinero (o viceversa).
A lo largo de esta guía, aprenderá a leer cada sección, comprenderá por qué los números se presentan así y cómo usar esta información para administrar con inteligencia y transparencia.
📖 Glosario de Conceptos Fundamentales
Antes de analizar las secciones, debemos dominar cuatro pilares contables:
- Principio de Devengo (Causación):: Es el reconocimiento de un ingreso o gasto en el momento en que nace la obligación legal (cuando se emite el recibo), sin importar si el dinero ha entrado efectivamente al banco.
- Liquidez: Es la capacidad del condominio para hacer frente a sus obligaciones financieras inmediatas con el efectivo disponible.
Recaudo real Dinero que efectivamente ha entrado a las cuentas bancarias o caja del condominio. - Distribución de Pagos: El motor inteligente que, al recibir un pago, lo fragmenta proporcionalmente según los conceptos originales (agua, reserva, honorarios), asignando cada pago total o parcial de las líneas de recibos condominios (ingresos) que lo originaron, su correspondiente prorrateo recaudo banco y efectivo..
- Prorrateo de Recaudación: El cálculo porcentual que asigna el dinero real en el banco a las cuentas de ingresos correspondientes.
- Exigibilidad vs. Disponibilidad: La diferencia entre "lo que nos deben" (papel) y "lo que tenemos" (efectivo).
- Fondo operativo: Dinero disponible para cubrir gastos comunes del día a día (servicios, mantenimiento, nómina).
- Fondo restringido: Dinero con destino específico devengado y recaudado en principio en banco caja de fondos operativos (ej. fondo de reserva, proyectos especiales).
- Activos Restringidos: Dinero que, por ley o asamblea, tiene un uso limitado (ej. Fondo de Reserva). No debe usarse para el gasto ordinario u operativos (luz, limpieza) a menos que sea una emergencia extrema.
- Activo exigible: Derecho de cobro sobre los propietarios (cuentas por cobrar).
🧭 Estructura general del reporte: El ciclo del dinero
📂 1. EL ORIGEN DE LA LIQUIDEZ (Cartera Inicial)
- SECCIÓN A: Balance Cuenta por Cobrar / Cuenta por Pagar
- ¿Qué muestra?: El estado de la cartera total acumulada y las obligaciones vigentes al corte.
- Propósito: Es el punto de partida obligatorio. Determina con exactitud cuánto dinero tiene derecho a percibir el condominio de sus copropietarios (o debe a proveedores) antes de evaluar qué pasó en el banco.
🔄 2. EL COMPORTAMIENTO DE LA TESORERÍA (Caja Real)
- 🔵 SECCIÓN B: Recaudado Distribución | Prorrateo Ingresos en Banco / Efectivo
- ¿Qué muestra?: El desglose analítico de cómo se atomizaron y distribuyeron los ingresos efectivamente cobrados en el banco (el ejemplo de los $100 prorrateados en agua, luz y vigilancia).
- Propósito: Demuestra la aplicación real del dinero recaudado según la prioridad presupuestal.
- 🏦 SECCIÓN C: Balance Cuentas Banco / Efectivo (Disponibilidad / Tasa de Cierre)
- ¿Qué muestra?: El saldo real, líquido y conciliado de cada una de las cuentas bancarias y cajas al día del corte.
- Propósito: Actúa como el validador de cierre definitivo de la tesorería. Al colocarse inmediatamente después de la Sección B, la comunidad puede certificar visualmente que el dinero distribuido está físicamente resguardado en los extractos bancarios del condominio.
⚠️ 3. EL MAPA DE RIESGO (Cartera Pendiente)
- 🔴 SECCIÓN D: Distribución Pendiente por Cobrar / Pagar (Tasa de Cierre)
- ¿Qué muestra?: El prorrateo de los ingresos devengados que no se pudieron recaudar debido a la morosidad, mapeando qué servicios específicos están en riesgo de quedar desfinanciados.
- Propósito: Alerta a la junta sobre la brecha operativa entre lo que se necesita gastar y lo que realmente hay en bancos.
🟢 4. LA REFERENCIA CONTABLE (Causación / Estricto Devengado)
- 🟢 SECCIÓN E: Devengado Cuentas de Ingreso / Gasto
- ¿Qué muestra?: La causación contable estricta del periodo. Los montos formalmente facturados y exigibles según el presupuesto aprobado.
- Propósito: Se ubica al final como la referencia institucional. Es la materia prima que alimenta de forma idéntica el Estado de Actividades, cerrando el informe al contrastar el "deber ser" contable contra la realidad de caja expuesta en las secciones anteriores.
Antes de sumergirnos en cada sección, visualicemos el flujo completo que el reporte abarca:
Leyenda de Columnas - Reportes Financieros
| Columna | Nombre Técnico | Definición y Propósito Contable |
|---|---|---|
| Débito | debit | Registra los aumentos de activo o gasto, y las disminuciones de pasivo, patrimonio o ingreso. Representa el flujo de recursos recibidos por la cuenta durante el periodo consultado. |
| Crédito | credit | Registra las disminuciones de activo o gasto, y los aumentos de pasivo, patrimonio o ingreso. Refleja las salidas de recursos, la extinción de obligaciones o la generación de ingresos de la cuenta durante el periodo. |
| Balance | balance | Saldo neto contable acumulado de la cuenta en la moneda base de la compañía (debit - credit). Refleja el valor en libros según las tasas de cambio históricas registradas en el momento de cada transacción. |
| Moneda $ | amount_currency | Importe neto expresado en la divisa original de la transacción (moneda extranjera). Permite conocer el saldo real adeudado, cobrable o disponible en su moneda de origen, aislando el efecto de la conversión. |
| Balance (T.Cierre) | balance_close | Representa el saldo de las partidas monetarias en moneda extranjera (cuentas por cobrar, cuentas por pagar, bancos) convertido a la moneda de la compañía utilizando la tasa de cambio de cierre a la fecha del reporte, de acuerdo con la NIC 21. Esta columna muestra el valor real adeudado o disponible medido al tipo de cambio actual, permitiendo visualizar el impacto financiero antes de la ejecución del asiento de ajuste por diferencia en cambio definitivo. |
| Porcentaje | percentage | Indicador de análisis vertical aplicado exclusivamente a las cuentas de resultado (Ingresos, Costos y Gastos). Mide la distribución porcentual de cada partida frente al total de ingresos operativos (Ventas Netas = 100%), permitiendo evaluar la estructura de costos y márgenes de utilidad. |
🟡 SECCIÓN A: BALANCE CUENTAS POR COBRAR
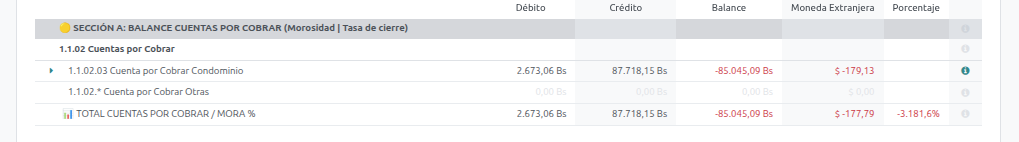
📊 ¿Qué veo aquí? Análisis de la Morosidad
Esta sección muestra el total de dinero que los propietarios adeudan al condominio al cierre del período.
Esta sección analiza el Activo Exigible. muestra el total de dinero que los Copropietarios adeudan al condominio y que aún no se encuentra en la caja del condominio para el pago de las obligaciones con proveedores y gestionar el mantenimiento y conservación de áreas comunes.
- Lectura Correcta ¿Qué observar?: El Balance Final un monto elevado aquí indica una baja Tasa de Cobro, recaudación efectiva. Significa que el condominio está "financiando" a los vecinos morosos.
- Toma de Decisiones: Si esta sección supera el 20% del presupuesto mensual, anual, el administrador debe activar protocolos de cobranza extrajudicial o legal inmediatamente para evitar la descapitalización.
| Código | Concepto | Significado |
|---|---|---|
| 1.1.02.03 | Cuenta por Cobrar Condominio | Deudas por cuotas ordinarias, extraordinarias y aportes a fondos |
| 1.1.02.* | Cuenta por Cobrar Otras | Otras deudas (intereses moratorios, daños, etc.) |
| 📊 TOTAL | Total Cuentas por Cobrar | La cartera total del condominio |
📚 Definiciones teóricas
- Cuenta por Cobrar: Un derecho exigible. Representa recursos que ya pertenecen al condominio por el principio de devengo (la obligación del propietario nació cuando se emitió el recibo), aunque aún no se hayan recibido en efectivo.
- Morosidad: El porcentaje de propietarios que no han pagado sus obligaciones dentro del plazo establecido.
💡 Razones prácticas
Separar "Cuentas por Cobrar Condominio" de "Otras" permite:
- Identificar rápidamente la morosidad pura (cuotas impagas).
- Diferenciar deudas accesorias (intereses, multas) que tienen distinta naturaleza y probabilidad de cobro.
🧠 Importancia para la toma de decisiones
- Gestión de cobranza: Un saldo creciente aquí exige activar protocolos de cobranza legal de inmediato o reforzar la gestión de cobro para evitar la descapitalización.
- Flujo de caja: Este dinero no está disponible para pagar proveedores ni emergencias. Debe planificar sus pagos considerando que parte de sus ingresos "existen en papel" pero no en el banco.
- Provisiones: Si la morosidad es antigua, debe evaluarse la necesidad de provisionar (reconocer una pérdida) por las deudas de difícil cobro.
🔵 SECCIÓN B: DISTRIBUCIÓN RECAUDADO EN BANCO / EFECTIVO FONDOS
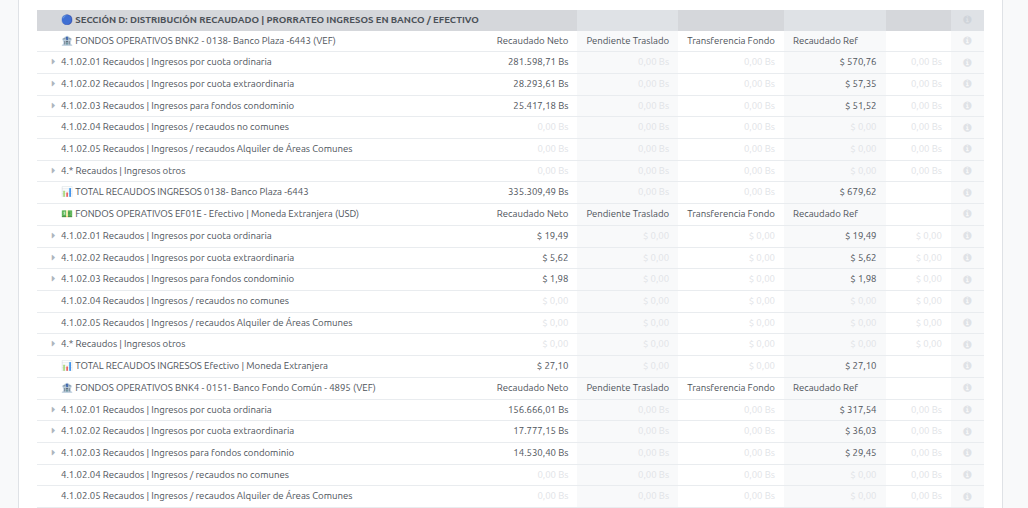
"El corazón de la transparencia: Rastreando cada peso que entra"
📊 ¿Qué veo aquí? Control Distribución
"La Inteligencia: ¿De quién es el dinero que está en el banco?"
Esta es la sección más innovadora. Ya no utiliza cuentas de orden manuales, sino que se alimenta del modelo Distribución Ingreso y Egresos
- ¿Cómo funciona? El sistema toma cada pago aplicado en el banco y lo desglosa. Si el banco tiene $1,000, esta sección le dirá: $700 son de Cuota Ordinaria, $200 de Fondo de Reserva y $100 de Intereses.
- Transparencia: Garantiza que los fondos restringidos no se "pierdan" en la cuenta operativa.
- Pendiente Traslado: Recaudados de ingresos devengados en fondos operativos pendiente por trasladar a fondos restringidos
- Transferencia Fondo: Recaudos transferido de Fondo operativo a Fondos Restringidos
| Código | Concepto | Significado |
|---|---|---|
| 4.1.02.01 | Recaudado por cuota ordinaria | Dinero cobrado de cuotas ordinarias |
| 4.1.02.02 | Recaudado por cuota extraordinaria | Dinero cobrado de derramas |
| 4.1.02.03 | Recaudado para fondos condominio | Dinero cobrado para el fondo de reserva |
| 4.1.02.04 | Recaudado cuotas no comunes | Otros cobros no comunes |
| 4.1.02.05 | Recaudado por Alquiler de Áreas Comunes | Cobros por alquileres |
| 4.1.02.06 | Recaudado otros ingresos | Cobros de otros conceptos |
| 📊 TOTAL ASIGNADO | Suma de todo lo distribuido | Total de recaudos asignados a conceptos |
| ⚠️ TOTAL SIN ASIGNAR | Diferencia (Recaudado vs. Asignado) | Indicador crítico de control |
🔎 Importes Calculados (al final de la sección)
| Concepto | Fuente | Significado |
|---|---|---|
| Recaudado Banco/Caja | Toma el SUBTOTAL CUENTAS DE BANCO/EFECTIVO FONDOS OPERATIVOS (Sección B) | Dinero físico disponible en fondos operativos |
| Total Control Asignado | Toma el 📊 TOTAL ASIGNADO RECAUDADO FONDOS OPERATIVOS (de esta misma sección) | Lo que hemos "etiquetado" como recaudado |
| Total Sin Asignar | (Recaudado Banco/Caja) - (Total Control Asignado) | Debe ser CERO |
📚 Definiciones teóricas
- Cuentas de Orden: Son cuentas fuera de balance que se utilizan para fines de control interno, sin afectar la ecuación contable (Activo = Pasivo + Patrimonio). En este caso, nos permiten llevar un registro detallado de cómo se distribuye el recaudo.
- Conciliación: El proceso de verificar que los saldos coincidan entre diferentes registros.
💡 Razones prácticas
Esta sección es la herramienta de control más poderosa del reporte. Responde a la pregunta: "Del dinero que entró, ¿a qué concepto pertenece cada parte?" . Si un propietario paga $500 que incluyen cuota ordinaria y fondo de reserva, esta sección permite saber que, por ejemplo, $400 se asignaron a ordinaria y $100 al fondo.
🧠 Importancia para la toma de decisiones
- Planificación de pagos: Si debe pagar una factura de servicios por $5,000, debe asegurarse de que el disponible por cuota ordinaria sea al menos $5,000; no puede usar el dinero del alquiler si está destinado a otro fin.
- Identificación de excedentes por concepto: Si el disponible por alquileres es alto, quizás la asamblea decida destinarlo a una mejora específica.
- Conciliación con fondos restringidos: El total disponible en fondos restringidos debe coincidir con el saldo del fondo de reserva. Si no, hay un error.
- Transparencia con propietarios: Cuando un propietario pregunta "¿cómo saben que mi pago se aplicó al fondo de reserva?", usted puede explicar que el sistema lleva un control por cuentas de orden que lo demuestra.
🏦 SECCIÓN C: BALANCE CUENTAS BANCO / EFECTIVO
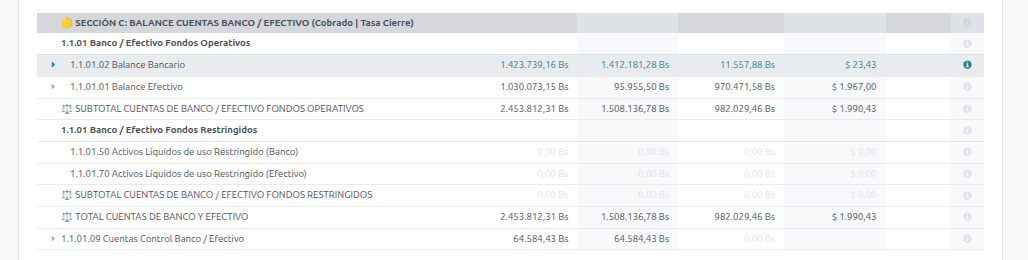
📊 ¿Qué veo aquí? La Realidad de la Caja
Esta sección muestra el dinero físicamente disponible en bancos y caja, con una distinción fundamental: fondos operativos vs. fondos restringidos. Divide la liquidez en dos mundos:
- Fondos Operativos: Dinero para el día a día, lo disponible en balance banco y efectivo que se puede gastar hoy (Luz, nómina)
- Fondos Restringidos: El "colchón" de seguridad (Reserva).
- Razón Práctica: Separar estos fondos evita el error común de usar el Fondo de Reserva para cubrir la morosidad de la cuota ordinaria. Gastar la reserva en gastos comunes es un síntoma de mala gestión financiera.
| Código | Concepto | Significado |
|---|---|---|
| 1.1.01 | Banco/Efectivo Fondos Operativos | Dinero de libre disposición para gastos del día a día |
| 1.1.01.02 | Balance Bancario | Saldo en cuentas bancarias |
| 1.1.01.01 | Balance Efectivo | Dinero en caja chica o efectivo físico |
| ⚖️ SUBTOTAL | Fondos Operativos | Total disponible para operar |
| 1.1.03.01 | Activos Líquidos Fondos Restringidos | Dinero con destinación específica (ej: fondo de reserva) |
| 1.1.03.01.002 | Fondo de Reserva Restringido | La parte del fondo de reserva ya recaudada |
| ⚖️ TOTAL | Total Banco y Efectivo | Suma de todo el dinero en bancos y caja |
| 1.1.01.09 | Cuentas Control | Ajustes técnicos o partidas conciliatorias |
📚 Definiciones teóricas
- Liquidez: La capacidad del condominio para convertir sus activos en efectivo y cumplir obligaciones de pago inmediatas.
- Activo Restringido: Un recurso (dinero) que pertenece al condominio pero cuyo uso está limitado por decisión de la asamblea o por disposición legal. Es el caso del fondo de reserva: está en el activo, pero no puede usarse para gastos operativos.
- Principio de no compensación: Los activos restringidos deben presentarse por separado de los operativos para no distorsionar la imagen de liquidez disponible.
💡 Razones prácticas
La separación entre operativos y restringidos es la aplicación práctica de la doctrina contable correcta que discutimos previamente:
- Fondos operativos: Dinero para pagar servicios, proveedores y nómina.
- Fondos restringidos: El ahorro colectivo para imprevistos o proyectos futuros.
Si no se separaran, un administrador podría ver un saldo alto en banco y pensar que "sobra dinero", cuando en realidad una parte importante está comprometida (restringida) para el fondo de reserva.
🧠 Importancia para la toma de decisiones
- Presupuesto de caja: Saber cuánto tiene realmente disponible para operar evita sobregiros o compromisos incumplidos.
- Rendición de cuentas: Mostrar los fondos restringidos por separado genera confianza en los propietarios: "Ahí está nuestro fondo de reserva, no lo hemos gastado".
- Inversiones: Si los fondos restringidos son significativos, puede evaluarse si es mejor mantenerlos en una cuenta separada o incluso en un instrumento de bajo riesgo que genere algún rendimiento.
🟢 SECCIÓN D: DEVENGADO CUENTAS DE INGRESO
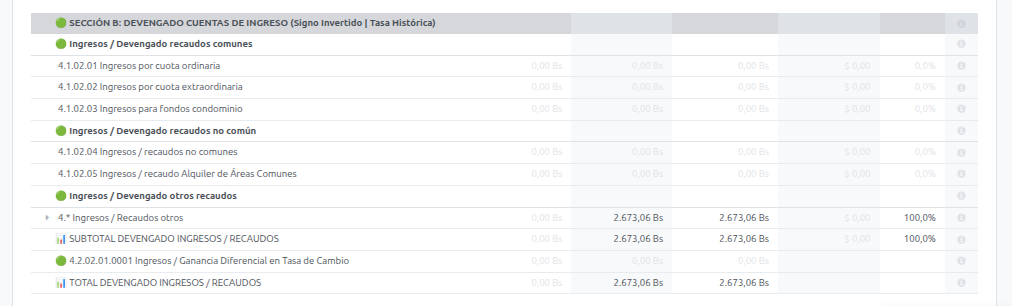
📊 ¿Qué veo aquí? El Rendimiento Teórico (Signo Invertido)
Esta sección presenta el total de ingresos a razón de su causación que el condominio ha generado por derecho durante el período, independientemente de si se han cobrado o no (Principios de Devengo).
Aquí vemos "lo que el condominio espera recaudar en términos contables" por concepto de cobranza de cuotas de condominio en el periodo seleccionado.
- Signo Invertido: Los ingresos contables son de naturaleza crédito y su balance es negativo. En el caso de este reporte, se presenta en positivo para facilitar la lectura administrativa (mayor número = mayor facturación)
- Tasa Histórica: Refleja el valor del ingreso al momento de su creación.
- Utilidad: Permite comparar si lo facturado cubre el presupuesto de gastos operativos y fondos de reserva.
- Diferencial Cambiario: Esta línea es crítica en Venezuela. Muestra si el condominio está protegiendo el valor del dinero frente a la devaluación.
"El origen de los recursos financieros, el por qué de cada aporte en fase de recaudación"
| Código | Concepto | Significado |
|---|---|---|
| 4.1.02.01 | Ingresos por cuota ordinaria | Ingresos por gastos comunes regulares |
| 4.1.02.03 | Ingresos por cuota extraordinaria | Ingresos por derramas o eventos especiales |
| 4.1.02.02 | Ingresos para fondos condominio | Aportes al fondo de reserva (devengados) |
| 4.1.02.04 | Ingresos/Recaudos no comunes | Otros ingresos no derivados de cuotas |
| 4.1.02.05 | Recaudo Alquiler de Áreas Comunes | Ingresos por alquiler de salones, piscinas, etc. |
| 4.* | Ingresos/Recaudos otros | Otros conceptos menores |
| 📊 SUBTOTAL | Devengado Ingresos | Total de ingresos devengados |
| 4.2.02.01.001 | Ingresos/Ganancia Diferencial en Tasa de Cambio | Ajustes por diferencia cambiaria (si aplica) |
| 📊 TOTAL | Total Devengado Ingresos | Suma final de ingresos del período |
🔔 Nota importante: El "Signo Invertido" significa que los montos se muestran en positivo para facilitar su lectura. Contablemente los ingresos son crédito (signo negativo), pero aquí queremos que usted vea: "Esto es lo que hemos ganado".
📚 Definiciones teóricas
- Principio de Devengo (o Acumulación): Los efectos de las transacciones se reconocen cuando ocurren, no cuando se recibe o paga el dinero. En condominios: el ingreso nace cuando se emite el recibo de cobro, no cuando el propietario paga.
- Ingresos operativos vs. no operativos: Los primeros (cuotas) son la razón de ser del condominio; los segundos (alquileres, intereses) son accesorios.
💡 Razones prácticas
Esta sección responde a la pregunta: "¿Cuánto debería haber entrado?" . Es el punto de partida para todo el análisis financiero. Si los recaudos son menores a lo devengado, la diferencia es la morosidad.
🧠 Importancia para la toma de decisiones
- Presupuesto vs. Realidad: Compare los totales devengados con el presupuesto aprobado. ¿Estamos generando los ingresos esperados?
- Composición de ingresos: ¿Dependemos solo de cuotas ordinarias? ¿Los alquileres de áreas comunes son una fuente relevante? Esto ayuda a diversificar o fortalecer fuentes de ingreso.
- Base para la morosidad: El devengado es el denominador para calcular la tasa de morosidad real.
🔴 SECCIÓN E: DISTRIBUCIÓN PENDIENTE EN CUENTAS POR COBRAR
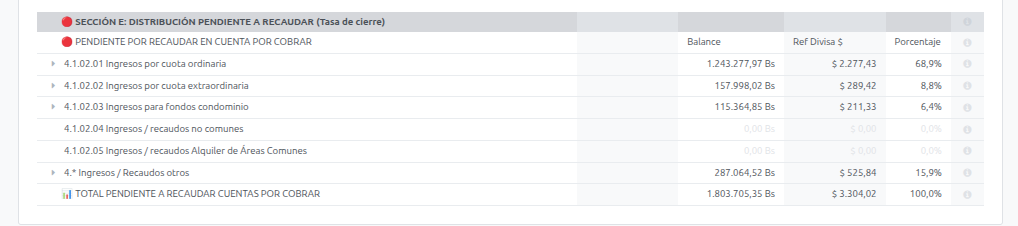
"Lo que nos deben, pero desglosado: La morosidad por concepto"
📊 ¿Qué veo aquí?
Esta sección desglosa el total de cuentas por cobrar (Sección A) en los mismos conceptos utilizados en las secciones D y F.
| Concepto | Significado |
|---|---|
| Pendiente por cobrar cuota ordinaria | Morosidad específica de cuotas ordinarias |
| Pendiente por cobrar cuota extraordinaria | Morosidad de derramas |
| Pendiente por cobrar por cuota Fondos condominio | Morosidad de aportes al fondo de reserva |
| Pendiente por cobrar recaudos no comunes | Morosidad de otros conceptos |
| Pendiente por cobrar por Alquiler de Áreas Comunes | Morosidad de alquileres |
| Pendiente por cobrar otras cuentas contables | Otras deudas pendientes |
| 📊 TOTAL Pendiente CUENTA POR COBRAR CONDOMINIO | Debe coincidir con el TOTAL de la Sección A |
📚 Definiciones teóricas
- Morosidad por concepto: No es lo mismo tener morosidad en cuotas ordinarias (afecta la operación diaria) que en aportes al fondo de reserva (afecta la capacidad de ahorro). Separarlas permite un análisis más fino.
💡 Razones prácticas
Esta sección responde: "De lo que nos deben, ¿cuánto es de ordinaria, cuánto de fondo de reserva, cuánto de alquileres?" . Esto es clave para:
- Priorizar gestiones de cobro (la morosidad en ordinaria es más urgente porque afecta el flujo de caja inmediato).
- Informar a la asamblea sobre la salud del fondo de reserva: "Aunque el fondo de reserva en libros es X, realmente tenemos Y pendiente por cobrar, por lo que el disponible es menor".
🧠 Importancia para la toma de decisiones
- Gestión de cobranza selectiva: Si la morosidad es alta en fondos de reserva, debe comunicar a los propietarios que el fondo no está completo y que, ante una emergencia, podría no alcanzar.
- Evaluación de la cartera: Una alta morosidad en cuotas ordinarias puede llevar a medidas como descuentos por pronto pago, convenios de pago o acciones legales.
- Transparencia: Los propietarios pueden ver que no es lo mismo "deber la cuota" que "deber el fondo", y entender mejor la situación.
🧩 Poniéndolo todo junto: Cómo usar el reporte para la toma de decisiones
Escenario 1: Evaluación mensual de salud financiera
- Comience por la SECCIÓN C (Devengado): Revise los ingresos totales del período. ¿Son los esperados según presupuesto?
- Vaya a la SECCIÓN A (Cuentas por Cobrar): Vea cuánto de esos ingresos no se ha cobrado. Calcule la tasa de morosidad: (Total Cuentas por Cobrar / Total Devengado) * 100.
- Ejemplo: Si devengó $10,000 y tiene $2,000 por cobrar, su morosidad es del 20%. Es un indicador a monitorear.
- Revise la SECCIÓN B (Banco/Efectivo): ¿Cuánto tiene realmente en el banco? Compárelo con las cuentas por pagar del próximo mes. Si el disponible operativo es menor a sus obligaciones, tiene un problema de liquidez.
- Analice la SECCIÓN D: Verifique que el TOTAL SIN ASIGNAR sea CERO. Si no, investigue de inmediato.
- Profundice con la SECCIÓN E: De la morosidad total, ¿cuál concepto concentra la mayor deuda? Dirija sus esfuerzos de cobro allí.
Escenario 2: Preparación para la asamblea de propietarios
- Use la SECCIÓN B para mostrar transparencia: "Señores propietarios, aquí está nuestro fondo de reserva: $5,000, separados y disponibles para emergencias".
- Use la SECCIÓN D para demostrar control: "Cada pago que entra es identificado y asignado. No hay dinero 'perdido' o sin clasificar".
- Use la SECCIÓN E para explicar la morosidad: "Debemos un total de $2,000, de los cuales $1,500 son de cuotas ordinarias y $500 del fondo. Estamos gestionando estos casos".
- Use la SECCIÓN C para proponer usos de excedentes: "Tenemos un disponible en alquileres de $1,200. ¿Qué les parece si lo destinamos a la reparación de la cerca?"
Escenario 3: Detección de alertas tempranas
| Alerta | ¿Dónde verla? | Posible acción |
|---|---|---|
| Morosidad creciente | Sección A y E (comparar meses anteriores) | Reforzar cobranza, enviar comunicados |
| Total Sin Asignar > 0 | Sección D | Revisar pagos no aplicados, conciliar bancos |
| Fondo restringido disminuye sin autorización | Sección C (1.1.03.01) | Investigar uso indebido, reforzar controles |
| Disponible operativo insuficiente para pagos | Sección C vs. cuentas por pagar | Negociar pagos, gestionar cobros urgentes |
| Alta morosidad en fondo de reserva | Sección E (pendiente fondos) | Comunicar a propietarios el riesgo, ajustar política de cobro |
🛠 Guía de Uso para la Toma de Decisiones
1. En Asambleas de Copropietarios
Utilice la Sección D para demostrar honestidad. Muestre que, aunque el dinero está en una sola cuenta bancaria, el sistema sabe exactamente cuánto le pertenece al Fondo de Reserva, evitando que se use para pagar la luz.
2. Para el Administrador (Día a Día)
Si el Total Sin Asignar en la Sección D es distinto de cero, su prioridad número uno es conciliar los pagos. Hay dinero en el banco que no "sabe" a qué cuenta de ingreso pertenece.
3. Para la Junta de Condominio (Control de Riesgos)
Compare la Sección B (lo que debería entrar) con la Sección D (lo que entró). Si la brecha es mayor al 15%, deben ajustarse los gastos del próximo mes o aumentar la presión de cobranza.
📊 Matriz de Alertas Rápidas
| Si usted observa... | Significa que... | Acción Recomendada |
| Sección A aumenta cada mes | La morosidad se está saliendo de control. | Iniciar cobranza extrajudicial. |
| Sección D muestra saldo en "Fondo de Reserva" | Hay dinero del fondo en la cuenta operativa. | Realizar el traslado físico al banco restringido. |
| Sección E es muy alta en "Cuota Ordinaria" | El condominio no tiene flujo de caja para servicios. | Priorizar cobro de cuotas mensuales sobre multas. |
Nota Técnica: Este reporte es dinámico. Al estar integrado con el modelo account.payment.distribution, cualquier anulación de pago o re-aplicación de recibo se reflejará automáticamente en la distribución, eliminando el error humano de las antiguas hojas de cálculo o cuentas de orden manuales.
📈 Tabla de Correspondencia (Ingresos vs. Gastos)
Para mantener la simetría perfecta con el reporte "espejo" de egresos, la estructura se complementa de esta forma:
| Sección | Reporte de Ingresos (Cobranza) | Reporte Espejo de Egresos (Pagos) | Utilidad de Gestión |
|---|---|---|---|
| Sección A | Cartera / Cuentas por Cobrar | Cuentas por Pagar (Proveedores) | ¿Cuánto nos deben y cuánto debemos? |
| Sección B | Recaudado Prorrateado (Entradas) | Desembolsos Prorrateados (Salidas) | ¿En qué conceptos reales se mueve el banco? |
| Sección C | Pendiente por Recaudar | Pasivos Pendientes por Programar | Proyección financiera a corto plazo. |
| Sección D | Ingreso Devengado (Facturado) | Gasto Causado (Facturas Recibidas) | Base para el Estado de Actividades (DOT 15), VEN-NIIF y PGC |
Anexo, Modelo de Nota o Revelación Contable
El siguiente es el Modelo de Nota o Revelación Contable diseñado metodológicamente bajo los estándares del DOT 15 en Colombia, VEN-NIIF Venezuela y PGC. Está redactado con un lenguaje sumamente claro, pensado para que cualquier copropietario —sin importar si tiene conocimientos financieros o no— comprenda con precisión cómo funciona el reporte automatizado de tu sistema Odoo Condominio y cómo se vincula de forma perfecta con el Estado de Flujos de Efectivo.
NOTAS A LOS ESTADOS FINANCIEROS (REVELACIONES)
CONDOMINIO [NOMBRE DEL CONDOMINIO]
NIT/RIF: [Insertar NIT / RIF]
EJERCICIO CONTABLE TERMINADO EL 31 DE DICIEMBRE DE 202X
NOTA X. CONCILIACIÓN ENTRE CAUSACIÓN (DEVENGADO) Y FLUJO DE EFECTIVO (TESORERÍA) – CONTROL ODOO CONDOMINIO
1. Objetivo y Origen de la Información
Con el fin de garantizar la máxima transparencia en la rendición de cuentas, la Administración y el Consejo de Administración incorporan como anexo obligatorio a los estados financieros institucionales el reporte automatizado de gestión titulado "Ingresos Causados / Tesorería Control" (y su módulo espejo para cuentas por pagar), el cual es emitido directamente por el núcleo contable del sistema operativo de la copropiedad: Odoo Condominio.
Este reporte resuelve metodológicamente la brecha tradicional entre la contabilidad formal por el principio de causación (exigido por el Documento de Orientación Técnica No. 15 - DOT 15 del CTCP , VEN-NIIF) y la ejecución presupuestal basada en la liquidez y movimiento real del dinero en bancos. (Atento Países como Venezuela no maneja presupuesto anual, Colombia, Dominicana, Panamá, México si)
2. Guía Metodológica de Lectura para el Copropietario
Para la correcta interpretación de este anexo, la comunidad de propietarios debe comprender que el reporte se auto-organiza en cuatro dimensiones financieras consecutivas que explican el ciclo completo del dinero en el condominio:
- 🟡 SECCIÓN A: Balance Cuenta por Cobrar / Cuenta por Pagar: Determina el estado de la cartera total acumulada. Indica con exactitud cuánto dinero adeuda la comunidad por concepto de expensas comunes ordinarias o extraordinarias al corte, o de manera recíproca, las obligaciones contractuales vigentes con los proveedores del condominio.
- 🔵 SECCIÓN B: Recaudado Distribución | Prorrateo Ingresos en Banco / Efectivo: Es la herramienta de auditoría de fondos más potente del sistema. Cuando un propietario realiza un abono a sus obligaciones (por ejemplo, un pago de $100), el algoritmo de Odoo Condominio no lo registra como un ingreso genérico; por el contrario, realiza un prorrateo automatizado y exacto aplicándolo de manera proporcional a las cuentas de ingreso causado en su respectiva factura (v.g., Cuota Servicio de Agua: $50, Energía Áreas Comunes: $30, Servicio de Vigilancia: $20). De esta forma, el copropietario puede validar matemáticamente en qué rubros específicos del presupuesto se transformó su dinero al ingresar a la cuenta bancaria.
- 🔴 SECCIÓN C: Distribución Pendiente por Cobrar / Pagar (Tasa de Cierre): Muestra el mapa de riesgo presupuestal de la copropiedad. Esta sección calcula qué porción de los ingresos devengados del condominio aún no se ha podido recaudar, prorrateando el saldo pendiente contra el balance de las cuentas por pagar de la Sección A. Permite identificar con precisión qué servicios específicos corren el riesgo de quedar desfinanciados debido a la morosidad mensual.
- 🟢 SECCIÓN D: Devengado Cuentas de Ingreso / Gasto: Refleja la causación contable estricta del periodo. Muestra los montos formalmente facturados y exigibles a los copropietarios de acuerdo con el presupuesto aprobado por la Asamblea General, sirviendo como la materia prima directa para la confección del Estado de Actividades institucional.
🔀 Matriz de Coherencia con los Estados Financieros Principales
El reporte de Odoo Condominio no compite con los estados financieros tradicionales bajo NIIF; actúa como su soporte analítico e insumo principal, vinculándose directamente de la siguiente manera:
| Sección del Reporte Odoo | Utilidad Práctica para el Propietario | Vínculo con los Estados NIIF (DOT 15) |
|---|---|---|
| Sección A (Saldos) | Monitorear el nivel de morosidad global y la deuda total con terceros. | Cruza con los activos y pasivos corrientes del Estado de Situación Financiera. |
| Sección B (Prorrateo Real) | Auditar en qué conceptos específicos se gasta y recauda el efectivo en cuentas bancarias. | Es el desglose analítico directo del Estado de Flujos de Efectivo (Método Directo). |
| Sección C (Pendientes) | Evaluar qué áreas operativas sufren mayor impacto por falta de flujo de caja. | Sirve de base para las revelaciones de Riesgo de Cartera y deterioro de cuentas. |
| Sección D (Devengado) | Verificar que las facturas emitidas correspondan estrictamente al presupuesto aprobado. | Alimenta de forma idéntica las líneas de ingresos/gastos del Estado de Actividades. |
3. Declaración de Idoneidad y Control Interno
La Administración certifica que la parametrización de prorrateo aplicada en Odoo 10.0 distribuye los pagos respetando la prelación legal y presupuestal aprobada. Este método garantiza que ningún fondo con destinación específica sea desviado para sufragar gastos comunes imprevistos, sirviendo como la garantía de control interno más transparente disponible para la Asamblea General de Copropietarios.
Fin del proceso
No se permite comentar en este curso.