-
Gestión de Propiedades y Propietarios
-
Portal para Propietarios
-
Gestión de pre recibo y recibos del mes del condominio
-
Gestión de Cobranza, Control y Seguimientos de Obligación y Pagos de Propiedad
-
Gestión de Gastos, Control y Seguimiento de Obligación y Pagos a Proveedores
-
Gestión de Reembolso, Compensación de Deudas por Gastos de Propiedad
-
Gestión Administrativa y Contable ( Avanzada )
-
Conciliación Bancaria - Edo Cuenta Banco ( Avanzada )
-
Reportes administrativos
-
Reportes financieros ( Avanzada )
-
Guía de Implementación Servicio Odoo Condominio
-
Preguntas frecuentes Administrativas
-
Preguntas frecuentes Propietarios
Guía de Implementación: Fase 3 - Distribución de Deuda de Carga Inicial
Fase 3 - Distribución de Deuda de Carga Inicial
Una vez superada la auditoría de los saldos iniciales, nos encontramos con un aspecto fundamental para la salud financiera y la claridad analítica de su condominio: la distribución de la deuda.
Durante la carga masiva inicial, es común registrar la morosidad heredada en una cuenta genérica o única (por ejemplo, Cuota Ordinaria - Contabilidad Anterior). Sin embargo, mantener la deuda agrupada en un solo concepto limita drásticamente la visibilidad administrativa: se pierde la capacidad de auditar qué parte de ese dinero corresponde realmente a la operación ordinaria del edificio y qué porcentaje pertenece a aportes de fondos restringidos (como reservas, imprevistos o mejoras extraordinarias).
🎯 Objetivo de la Fase
El objetivo de esta fase es desglosar y prorratear la deuda histórica cargada inicialmente —que se encontraba en un solo ítem— hacia sus cuentas contables correctas. Esto permite un control financiero segregado, un seguimiento transparente y reportes gerenciales mucho más precisos.
👥 Responsables y Dinámica de Trabajo
Esta fase combina la experiencia gerencial del administrador con el respaldo técnico del equipo especialista:
- Administrador del Condominio: Es el responsable de analizar la composición histórica de la deuda y indicar la distribución o prorrateo porcentual aplicable (por ejemplo: 90% destinado a cuota ordinaria y 10% a fondo de reserva).
- Equipo de Odoo Condominio: Se encarga de ejecutar técnicamente esta distribución de forma masiva en el sistema, ahorrándole tiempo y evitando errores manuales al administrador.
🛠️ Actividad a Realizar: Estructuración y Prorrateo Contable
Gracias a esta segmentación, la deuda histórica se desglosa en múltiples conceptos con sus respectivas etiquetas de Contabilidad Anterior, tales como:
- Cuota Ordinaria Vencida - Contabilidad Anterior
- Cuota Fondo para Imprevistos o Reserva Vencida - Contabilidad Anterior
- Cuota Fondo para Ascensores Vencida - Contabilidad Anterior
Ejemplo del Impacto Contable
Al realizar esta distribución, el asiento contable refleja fielmente la naturaleza de los compromisos pendientes de la propiedad:
- Débito: Cuentas por Cobrar Propiedad (Total de la deuda, ej. $1,000)
- Haber: Cuenta Cuota Ordinaria (Ej. $500)
- Haber: Cuenta Cuota Fondo de Reserva (Ej. $50)
- Haber: Cuenta Cuota Fondo Ascensor (Ej. $450)
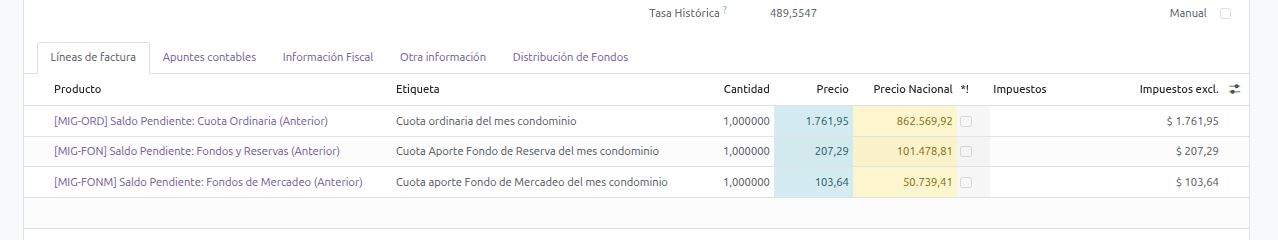
📊 Beneficio Gerencial: De esta forma, los informes financieros y contables ofrecerán al administrador una lectura limpia y segmentada, facilitando la gestión de cobranza diferenciada y el cumplimiento transparente ante la asamblea de copropietarios.
Fin del proceso
No se permite comentar en este curso.
Compartir este contenido
Compartir enlace
Compartir en redes sociales
Compartir por correo electrónico
Please iniciar sesión para compartir esto Artículo por correo electrónico.